

Le budget du projet doit indiquer à votre équipe quels travaux sont approuvés, quel sera le coût prévisionnel de chaque étape et quel sera le coût total si le plan actuel est respecté. Un simple montant total ne suffit pas à lui seul à répondre à ces questions.
Si vous travaillez sur la base d'un forfait ou d'une provision, distinguez le montant que vous facturez au client du coût du travail réalisé. Mettez ensuite à jour vos prévisions à mesure que l'équipe en sait plus. C'est ainsi que vous repérerez un problème tant qu'il reste encore des solutions possibles.
Points clés à retenir
Points clés à retenir
- Élaborez le budget à partir du travail défini, des heures estimées, des dépenses liées au projet et des hypothèses précisées.
- Suivez les coûts réels et les prévisions pour le travail en cours, et pas seulement les factures déjà payées.
- Comparez chaque semaine les prévisions avec le budget approuvé.
- Considérez toute demande de modification du périmètre comme une décision concernant le travail, les honoraires et le calendrier, et obtenez une validation avant de commencer les travaux modifiés.
Sur cette page : Établir le budget d'un projet en 7 étapes · Identifier les schémas de dépassement de budget · Discuter d'une modification budgétaire · FAQ sur le budget de projet
Qu'est-ce qu'un budget de projet ?
Le budget d'un projet est l'estimation approuvée du coût nécessaire à la réalisation d'un ensemble défini de travaux. Il répertorie les travaux inclus, les ressources qui y sont affectées, les dépenses prévues, le calendrier et les hypothèses sur lesquelles repose l'estimation.
Séparez les honoraires du client et le budget de réalisation. Pour un projet à honoraires fixes, vos prévisions doivent indiquer si le coût de réalisation mobilise une part plus importante que prévu des honoraires. Pour un forfait, suivez le coût du travail convenu au cours de chaque période de facturation.
Pour un guide pratique sur les frais facturés au client, découvrez comment calculer les honoraires de gestion de projet. Cet article se concentre sur le budget de réalisation et sur la manière de le maîtriser.
Que doit-on inclure dans le budget d'un projet ?
Fournissez suffisamment de détails pour qu'une personne qui n'a pas établi le devis puisse comprendre ce que couvre le budget et comment l'équipe va en assurer le suivi :
- Périmètre et exclusions : les livrables, les cycles de révision, les dépendances et le travail qui ne sont pas couverts par le contrat.
- Main-d'œuvre : le nombre d'heures prévues par rôle ou par lot de travail, multiplié par le taux horaire interne appliqué par votre agence.
- Dépenses liées au projet : prestataires indépendants agréés, matériel, licences, frais de déplacement ou autres coûts spécifiques à cette mission.
- Calendrier : dates auxquelles le travail et les dépenses correspondantes sont prévus.
- Hypothèses et risques : ce que vous ignorez encore et ce qui pourrait modifier l'estimation.
- Réserve : une provision documentée destinée à couvrir les incertitudes identifiées, si le projet en comporte. Ne considérez pas un pourcentage arbitraire comme une règle universelle.
- Propriété et contrôles : qui met à jour les coûts réels, qui approuve les modifications et à quelle fréquence les prévisions sont-elles révisées ?
Le guide sur l’estimation des coûts publié par l’Infrastructure and Projects Authority (IPA) britannique indique qu’une estimation évolue à mesure que le projet mûrit, qu’elle reste liée au périmètre et au calendrier, et qu’elle doit être exprimée sous forme d’intervalle reflétant les risques et les incertitudes. Ce guide s’adresse aux grands projets d’infrastructure britanniques ; cet article s’inspire donc de ses principes d’estimation, et non de ses contrôles détaillés propres au secteur public. Voir le guide sur l’estimation des coûts, publié le 17 mars 2021.

Comment établir le budget d'un projet en 7 étapes
1. Définir le périmètre approuvé
Commencez par la proposition signée, le cahier des charges ou tout autre document définissant le périmètre approuvé. Dressez la liste de chaque livrable, des critères d’acceptation, des cycles de révision, des dates d’échéance et des responsabilités du client. Notez également les exclusions. Le « contenu du site web » ne constitue pas un livrable à budgétiser tant que vous ne savez pas de quelles pages il s’agit, qui fournit les documents sources et combien de cycles de révision sont prévus.
Notez les hypothèses qui ont une incidence sur les coûts. Il peut s'agir, par exemple, de la date à laquelle le client fera part de ses commentaires, de la disponibilité d'un freelance ou de la possibilité pour l'équipe de réutiliser des recherches antérieures. Libellez une hypothèse comme telle jusqu'à ce qu'elle soit vérifiée.
2. Décomposez le travail en livrables et en tâches
Décomposez le travail en lots suffisamment petits pour pouvoir les estimer. Pour chaque livrable, dressez la liste des étapes et des rôles nécessaires à son achèvement. Demandez aux personnes chargées du travail de vérifier cette ventilation. Une brève révision maintenant coûte moins cher que de découvrir une étape de contrôle qualité manquante une fois que l'équipe a épuisé le budget.
Une structure de découpage du travail, ou WBS (Work Breakdown Structure), est un moyen d’organiser le travail d’un projet en éléments plus petits. Le guide d’estimation et d’évaluation des coûts du GAO américain consacre, dans le cadre des estimations des programmes gouvernementaux, des chapitres distincts à la WBS (chapitre 7, p. 56 à 69) ainsi qu’aux règles de base et aux hypothèses (chapitre 8, p. 71 à 79). Cet article s’inspire de cette approche organisationnelle, sans pour autant reprendre les contrôles fédéraux ni la gestion de la valeur acquise (Earned Value Management) présentés dans le guide.

3. Estimer les coûts de main-d'œuvre et les dépenses liées au projet
Estimez le nombre d’heures par rôle ou par lot de travail, puis multipliez-le par le taux horaire interne utilisé pour la planification. Utilisez le taux approuvé par votre agence, et non celui que vous facturez au client. Ajoutez séparément les coûts liés aux prestataires et aux dépenses spécifiques au projet afin de pouvoir les vérifier facilement par la suite.
Coût de main-d'œuvre = nombre d'heures prévues × taux de coût interne
Lorsque le périmètre est encore incertain, indiquez un intervalle ou, à tout le moins, assurez la visibilité des hypothèses. Ne donnez pas l’impression que l’estimation basse est certaine simplement parce qu’une proposition nécessite un nombre. Dans sa préface, le guide du GAO définit une estimation des coûts comme la somme des éléments de coût individuels calculés à l’aide de méthodes établies et de données valides, et précise que les mises à jour doivent intégrer les données réelles et les modifications apportées au programme. Il s’agit là de recommandations relatives aux estimations des programmes fédéraux ; ici, appliquez le principe de l’estimation traçable sans prétendre que cet article suit intégralement la méthode du GAO. Voir GAO-20-195G, mars 2020, Préface, p. 2.
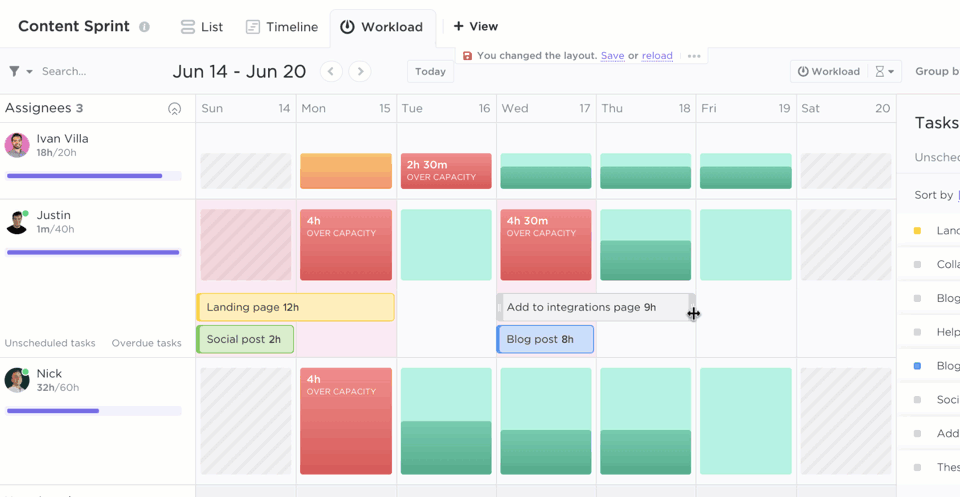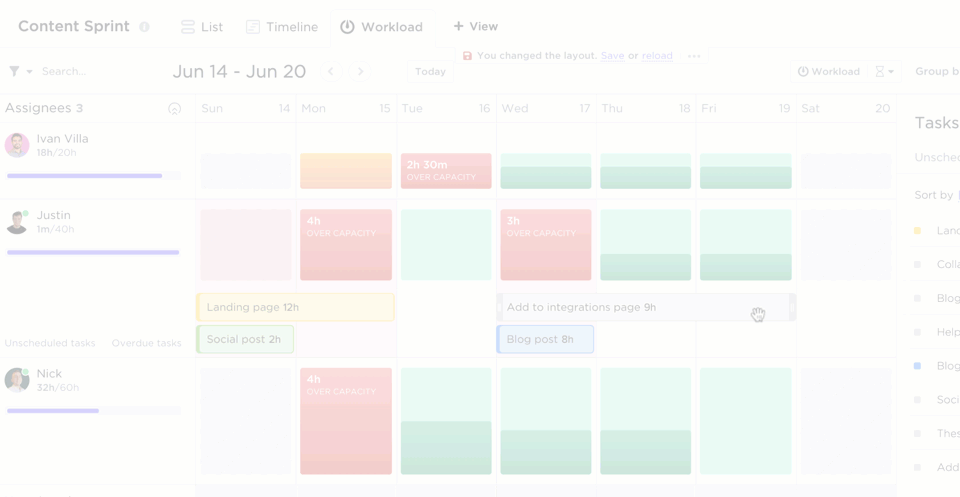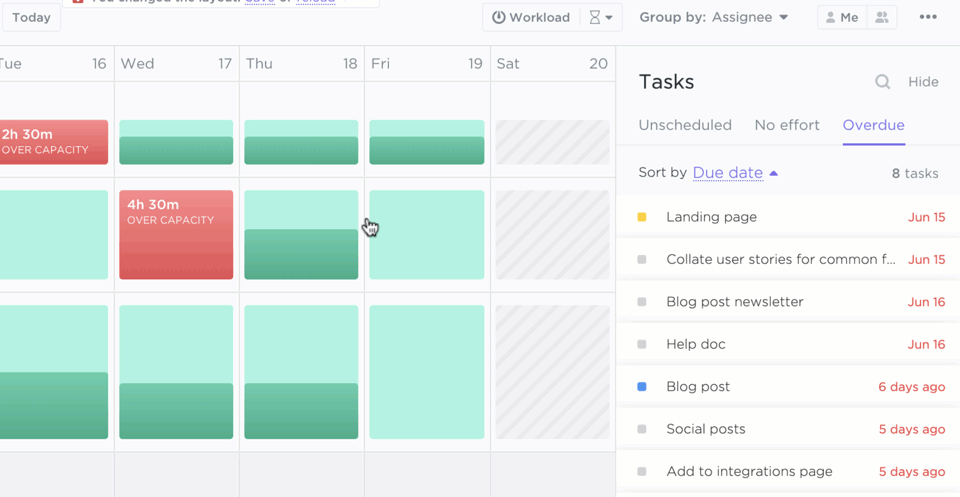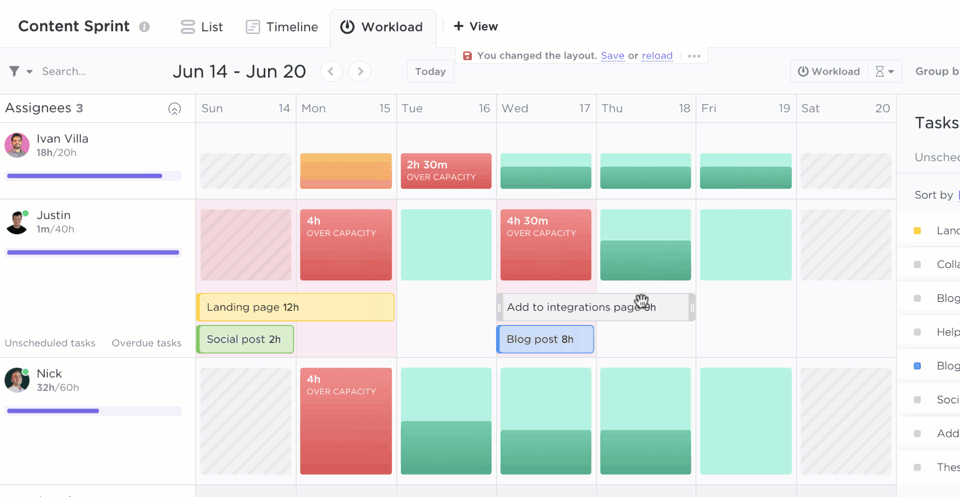
4. Prévoir une réserve pour faire face à des imprévus spécifiques
Notez les risques susceptibles d’entraîner des coûts supplémentaires, tels qu’un cycle de révision supplémentaire, une exigence d’intégration inconnue ou un devis fournisseur non confirmé. Déterminez si l’estimation nécessite une réserve et, le cas échéant, son montant, en fonction de ces risques et de la politique de votre agence. Présentez cette réserve de manière visible, sur une ligne distincte. Ne la dissimulez pas dans les heures de travail et ne prétendez pas qu’un pourcentage unique s’applique à tous les projets.
Exemple concret : établissez le prix du travail, puis vérifiez les prévisions
Les nombres ci-dessous sont donnés à titre indicatif uniquement. Il ne s'agit ni des tarifs réels d'une agence, ni d'une référence du marché, ni des résultats obtenus par un client. Remplacez-les par vos propres barèmes de coûts, devis de prestataires et conditions contractuelles.
Imaginons un projet à forfait dont le montant convenu avec le client s'élève à 24 000 $. La main-d'œuvre prévue est la suivante :
| Gestion de projet | 20 | 60 $ de l'heure | 1 200 $ |
| Stratégie | 28 | 80 $ de l'heure | 2 240 $ |
| Conception | 36 | 70 $ de l'heure | 2 520 $ |
| Copier | 32 | 65 $ de l'heure | 2 080 $ |
| Créer | 64 | 85 $ de l'heure | 5 440 $ |
| QA | 20 | 60 $ de l'heure | 1 200 $ |
| Temps de travail forfait | 14 680 $ |
Ajoutez 2 200 $ pour les coûts liés aux prestataires et autres dépenses spécifiques au projet. L'estimation de base s'élève à 16 880 $. L'équipe identifie des incertitudes spécifiques et met de côté une réserve distincte de 2 000 $, ce qui porte le budget approuvé à 18 880 $. Par rapport aux honoraires fixes de 24 000 $, la différence prévue est de 5 120 $ avant frais généraux et taxes. Cette différence ne correspond pas au bénéfice net.
La réserve de 2 000 $ est donnée à titre d'exemple dans le cadre de cette planification, et ne constitue pas un pourcentage recommandé.
5. Intégrez le budget dans un calendrier et faites-le valider
Affectez chaque coût à un livrable et à la période pendant laquelle le travail devrait être effectué. Indiquez qui est responsable de chaque estimation et qui se chargera de mettre à jour les chiffres réels. Vérifiez que le périmètre, les dates, les hypothèses et le forfait correspondent au contrat conclu avec le client et au processus de validation de votre agence.
Une fois le forfait approuvé, conservez cette version comme référence. Si le forfait évolue, consignez la demande et ses conséquences au lieu de remplacer discrètement l'estimation initiale. La référence initiale vous aide à identifier ce qui a changé et pourquoi.

6. Vérifiez chaque semaine les coûts réels et les prévisions
Pour chaque lot de travail, enregistrez les coûts de main-d’œuvre réels et les dépenses du projet à ce jour. Estimez ensuite le coût des travaux restants. Intégrez les coûts engagés auprès des fournisseurs une seule fois, et non pas une fois sous forme de facture et une autre fois au titre des travaux futurs.
Le « burn » correspond aux coûts réels engagés à ce jour. Comparez ces coûts réels au montant prévu à ce stade du calendrier. Si vous suivez le « burn » sous forme de pourcentage du budget total, divisez les coûts réels engagés à ce jour par le budget approuvé. Ce pourcentage ne constitue pas en soi un indicateur d'avancement.
Estimation à l'achevement = coût réel à ce jour + coût estimé pour achever le projet
Écart de prévision = estimation à l'achevement – budget approuvé
Un écart positif signifie que les prévisions actuelles dépassent le budget approuvé. Un écart négatif signifie que les prévisions sont inférieures à ce budget. Aucun de ces nombres n'explique à lui seul la cause de cet écart ; il convient donc de l'examiner à la lumière du statut des livrables et du calendrier.
Par exemple, à la troisième semaine, l'équipe a dépensé 9 100 $ et estime qu'il lui faudra encore 10 400 $ pour terminer le projet. Les prévisions s'élèvent à 19 500 $. Par rapport au budget prévisionnel de 18 880 $, les prévisions dépassent de 620 $. Ces prévisions permettent à l'équipe de faire le point sur le travail restant, de confirmer l'estimation et de discuter des options avant que le dépassement ne soit définitif.
Une revue hebdomadaire constitue un point de départ utile pour ce flux de travail, mais ne constitue pas une norme universelle. Effectuez des revues plus fréquentes lorsque les coûts évoluent rapidement ou qu’un engagement important de la part d’un fournisseur est prévu. Comparez les coûts réels aux dépenses prévues à ce stade du calendrier. Ne partez pas du principe que les dépenses et l’avancement des travaux évoluent au même rythme, sauf si le plan du projet permet de justifier cette comparaison.

7. Réagir à un écart avant que la portée du projet ne change
Si les prévisions dépassent le budget approuvé, vérifiez l'estimation du travail restant et identifiez la cause. Utilisez les points de contrôle ci-dessous pour déterminer ce qui peut être corrigé dans le cadre du périmètre existant. Si le client souhaite des modifications, documentez leur impact sur les coûts et le calendrier, puis obtenez l'accord nécessaire avant de modifier le plan.
Trois types de dépassements à détecter dès le début
- Du travail supplémentaire s'ajoute sans décision préalable. Un nouveau livrable ou un nouveau cycle de révision apparaît dans la liste des tâches, mais le périmètre et l'estimation approuvés restent inchangés. Comparez les nouvelles demandes avec le périmètre validé et consignez leur impact sur les coûts et le calendrier avant le début des travaux.
- Les heures s'écoulent avant que le livrable ne soit terminé. Une tâche nécessite plus d'heures que prévu alors qu'il reste encore du travail important à effectuer. Demandez au responsable une nouvelle estimation du temps nécessaire, vérifiez s'il y a des retouches à effectuer ou des étapes manquantes, puis mettez à jour les prévisions au lieu de supposer que le travail restant ne demandera pas d'efforts supplémentaires.
- Tout retard engendre des coûts en aval. Des validations tardives ou des dépendances bloquées entraînent une période de précipitation, obligent les collaborateurs à attendre ou modifient la réservation d’un prestataire. Passez en revue ensemble le calendrier et les coûts engagés. Transmettez la décision à un niveau supérieur tant que l’équipe peut encore ajuster le travail ou les dates.
Une prévision n'est utile que si elle permet de modifier les actions suivantes de l'équipe. Notez la cause, le propriétaire et la date de la prochaine révision à côté du nombre.
Comment aborder une modification budgétaire avec un client
Ne transformez pas une demande informelle en travail non approuvé. Commencez par reformuler la modification demandée et vérifiez qu’elle correspond bien au périmètre convenu. Évaluez ensuite son impact sur le coût, le calendrier et les autres livrables. Proposez au client des options claires, telles que le remplacement d’un élément existant, l’ajout d’un supplément financier et de temps, ou le report de la demande.
Vous pouvez dire : « Le périmètre actuel comprend la page d’accueil validée et deux cycles de révision. L’ajout d’une deuxième page modifie le travail. Nous pouvons remplacer un autre livrable, établir un devis pour la page supplémentaire et mettre à jour la date, ou reporter cela à une phase ultérieure. Quelle option devons-nous consigner ? »
Le client doit approuver par écrit la modification convenue avant que l’équipe ne mette à jour son plan et ne commence le travail supplémentaire. Consultez le contrat et les règles d’approbation de votre agence pour connaître la procédure exacte. Le « Teal Book » de Government Project Delivery indique que les demandes de modification doivent être évaluées au regard de leur impact sur les références avant qu’une décision d’approbation, de rejet ou de report ne soit prise. Il s’agit d’un principe de contrôle du secteur public adapté ici sous la forme d’un journal des modifications client simplifié ; cela ne constitue pas un avis juridique ni ne remplace votre contrat. Voir le chapitre 22 : Contrôle des changements, publié le 29 juillet 2024 et modifié pour la dernière fois le 1er juillet 2026.
Modèles de budget de projet existants
N'utilisez un modèle que si sa structure correspond à votre périmètre de projet. Les liens ci-dessous constituent des points de départ distincts et ne remplacent en aucun cas l'estimation du travail à réaliser.

Modèle de matrice des ressources du projet

Modèle de gestion de projet budgétisé


Modèle de demande et d'approbation de projet

Modèle de gestion des coûts de projet


Pour découvrir d'autres formats, consultez notre sélection de modèles de budget de projet.
FAQ sur les budgets de projet de projet
Que doit inclure le budget d'un projet ?
Incluez le périmètre approuvé, les lots de travail, les heures prévues, les taux de coûts de main-d'œuvre interne, les dépenses spécifiques au projet, le calendrier, les hypothèses, les risques, la réserve, les coûts réels et la prévision. Veillez également à ce que les exclusions et les règles d'approbation soient clairement visibles.
Comment calculer le budget d'un projet ?
Estimez chaque lot de travail, multipliez les heures prévues par le taux horaire interne, ajoutez les coûts liés aux prestataires et aux dépenses spécifiques au projet, puis consignez toute réserve prévue pour les incertitudes identifiées. Additionnez les éléments pour obtenir le budget approuvé. Traitez les honoraires du client séparément.
À quelle fréquence faut-il revoir le budget d'un projet ?
Dans le cadre d’une mission confiée à une agence, un suivi hebdomadaire constitue un point de départ pratique. Effectuez des bilans plus fréquents lorsque le travail ou les coûts évoluent rapidement, ou avant de prendre un engagement important. La fréquence appropriée dépend du calendrier, de l’évolution des dépenses et des besoins en matière de prise de décision.
Quelle part de réserve doit-on prévoir dans le budget d'un projet ?
Ne partez pas du principe qu’un même pourcentage convient à tous les projets. Identifiez les incertitudes, déterminez celles qui nécessitent une réserve et expliquez comment ce montant a été fixé. Si vous ne pouvez pas justifier cette réserve, il ne s’agit que d’une estimation.
Que faire lorsque les prévisions dépassent le budget ?
Vérifiez l’estimation du travail restant à réaliser et identifiez-en la cause ; n’oubliez pas que toute réserve approuvée est déjà incluse dans le budget approuvé, elle ne peut donc pas couvrir une deuxième fois une prévision supérieure à ce montant total. Si le périmètre ou le coût doit être modifié, discutez des options avec le client et obtenez l’accord nécessaire avant d’effectuer le travail supplémentaire.
Commencez par définir une structure budgétaire
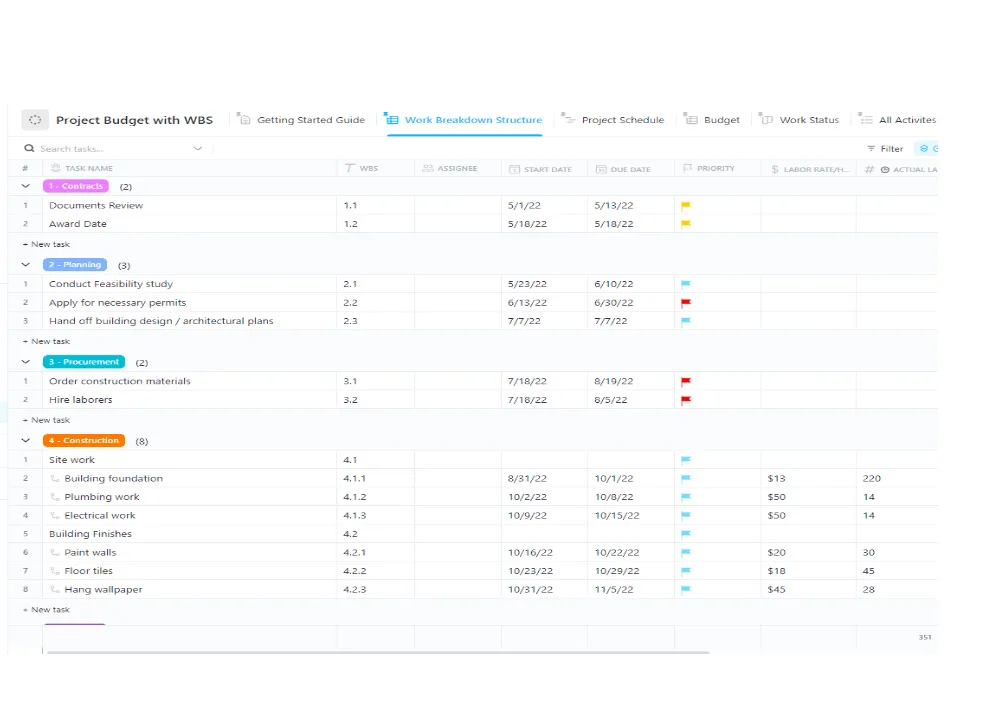
Utilisez le modèle « Budget de projet avec structure de répartition du travail (WBS) » comme point de départ pour mapper les tâches avec les estimations de coûts. Adaptez la structure en fonction de votre périmètre, de votre politique en matière de coûts et de votre processus de validation des modifications avant de l'utiliser avec un client.