قد لا يكون المشروع مناسبًا تمامًا، لكن من الصعب رفض الإيرادات التي سيجلبها. إذا كنت تدير وكالة أو عملت داخل واحدة منها، فمن المؤكد أنك شاهدت اتخاذ هذا القرار أكثر من مرة.
يُعد العمل غير المناسب مصدر خسارة واضح. أما مصادر الخسارة الأقل وضوحًا فتظهر في المشاريع التي تتناسب تمامًا مع متطلبات العميل. فالمراجعة الإضافية لا تُدرّ أي عائد. وتؤدي موافقة واحدة متأخرة إلى إخلال بجدول أعمال الأسبوع التالي. فيظل فريقك مشغولاً بينما تتضاءل هوامش الربح.
من السهل اعتبار هذه الحالات استثنائية، لكن البيانات تشير إلى عكس ذلك. ففي دراسة أجرتها شركة «إيجنيشن» حول الوكالات، أفاد 78% من الوكالات بأنها نادراً ما تفرض رسوماً على الأعمال التي تقع خارج نطاق الاتفاق، أو تفعل ذلك في بعض الأحيان فقط. وقدر 57% منها أن تجاوز نطاق العمل يكلفها ما بين 1,000 و5,000 دولار شهرياً.
قد تبدو إنتاجية الوكالة وكأنها هدف متغير باستمرار. لكن الأمر في الحقيقة يتلخص في مقدار العمل المنجز الذي يتم فعليًّا احتساب قيمته. يتتبع هذا الدليل مسار المشروع بدءًا من العرض الأول وحتى الدفعة النهائية، ويوضح لك أين تكمن نقاط التسرب.
باختصار
يشير الجدول الزمني المليء إلى أن الوكالة لديها عمل. ويعتمد ما إذا كان هذا العمل مربحًا أم لا على خمس مراحل: البيع، وتحديد نطاق العمل، والجدولة، والتسليم، والفوترة.
تتبع خمسة أرقام إلى جانبها: معدل الاستخدام، ومعدل التحقيق، وهامش المشروع، والإيرادات لكل موظف، والهامش الصافي. إذا استمرت المشاريع في عدم تحقيق الهامش المطلوب، فابحث عن سبب الخسارة حتى تصل إلى النقطة الأولى التي توقف عندها التوافق بين الخطة والعمل الفعلي.
وقد يكون السبب في ذلك بيعًا بسعر أقل من قيمته الحقيقية، أو نطاق عمل غير محدد بدقة، أو طاقة استيعابية محجوزة بشكل زائد، أو تعديلات لم يتم احتسابها، أو أعمال مكتملة لم تُدرج في الفاتورة أبدًا. يجب أن يركز الحل الذي تتبناه على معالجة نقطة التسليم التي حدث فيها الخلل أولًا.
ما هي إنتاجية وكالة التسويق؟
تقيس إنتاجية وكالة التسويق مدى كفاءة الوكالة في تحويل طاقتها المدفوعة إلى أعمال مربحة للعملاء. وتشمل هذه الطاقة الساعات القابلة للفوترة، بالإضافة إلى المراجعة من قبل كبار الموظفين، وإدارة المشاريع، والتعديلات، والتنسيق، ووقت التوقف عن العمل الذي لا تزال الوكالة تتحمل تكاليفه. والتركيز على الناتج فقط يغفل كل ذلك.
يمكن للفريق أن يسلم ضعف كمية المخرجات ومع ذلك يؤثر سلبًا على هامش ربح المشروع إذا تطلب العمل ساعات عمل إضافية من الموظفين ذوي الخبرة أو ثلاث جولات من المراجعات المجانية. وبالمثل، فإن الوصول إلى نسبة استغلال تبلغ 90% من خلال العمل في عطلات نهاية الأسبوع لا يجعل العملية أكثر استدامة. فقد عمل الفريق ساعات إضافية، وسيحتاج إلى التعافي منها، وهذا الوقت سيُقتطع من الأسابيع المقبلة أو سيظهر في شكل إرهاق.
كما لا يمكن توفير وقت الوكالة لاستخدامه لاحقًا. فالساعة التي لم تُستغل هذا الأسبوع لا يمكن بيعها الشهر المقبل. وعادةً ما يتعذر إصدار فاتورة مقابل أي تعديل لم يُشار إليه على أنه خارج نطاق العمل بعد تسليم المشروع.
والسؤال الأهم إذن هو ما هي نسبة الطاقة الإنتاجية التي دفعت مقابلها والتي تحولت فعليًا إلى عمل مربح وقابل للفوترة؟
أين تكمن ثغرات إنتاجية الوكالة؟
يمر كل مشروع بخمس مراحل: البيع، وتحديد نطاق العمل، والجدولة، والتسليم، والفوترة.
وتشكل هذه العناصر معًا سلسلة متصلة تبدأ من العرض الأول وتصل إلى الفاتورة النهائية. ويمكن أن تساعدك هذه العناصر في تحديد أين تكبد المشروع خسارة مالية، ولكن فقط عندما تعاملها على أنها مراحل تسليم متتالية.
الوعد الذي يتم قطعه أثناء عملية البيع يتحول إلى تقدير أثناء تحديد نطاق العمل. ويتحول التقدير إلى خطة توظيف. ثم تتحول خطة التوظيف إلى العمل الذي ينجزه فريقك، وهذا العمل يتحول في النهاية إلى فاتورة.
عند كل مرحلة انتقالية، قد تتغير الافتراضات. فقد يضيف العميل طرفًا معنيًّا آخر. أو قد يبدأ العمل الذي تم تسعيره لاستراتيجي من المستوى المتوسط في جذب مدير رفيع المستوى. ولا يؤدي أي من هذه التغييرات بالضرورة إلى إفشال المشروع. لكن المشكلة تبدأ عندما يتغير العمل، بينما يظل السعر ونطاق العمل على حالهما.
لمعرفة أين حدث ذلك، تحقق من كل عملية تسليم على حدة.
| رابط | تحقق من هذا | الأدلة التي يجب الاستناد إليها |
|---|---|---|
| تم البيع | هل كانت الرسوم والجدول الزمني والنتائج الموعودة منطقية قبل بدء التنفيذ؟ | العروض، نموذج التسعير، سجل الخصومات، الهامش المتوقع |
| نطاق العمل | هل أخذت التقديرات في الاعتبار التعديلات، والتبعيات، والاجتماعات، ومراجعة كبار المسؤولين؟ | نطاق العمل، التقدير الأصلي، طلبات التغيير |
| مجدول | هل تم تكليف الأشخاص الذين لديهم بالفعل الوقت والمهارات اللازمة بهذا العمل؟ | خطة السعة، وحجم العمل، والإجازات المدفوعة الأجر، والالتزامات المتداخلة |
| المسلم | في أي جانب تجاوز الجهد الفعلي التكلفة التي تم تقديرها للمشروع؟ | سجلات الوقت، سجل المراجعات، المقارنة بين التقديرات والنتائج الفعلية، توزيع الأدوار |
| المُفوتر | هل قامت الوكالة بفوترة كل ما أنجزته وتحصيل المبالغ المفوترة؟ | المبالغ المشطوبة، الفائض غير المفوتر، الخصومات، الفواتير المستحقة |
لنفترض أن حملة ما بيعت بمبلغ 20,000 دولار على أساس أنها ستستغرق 120 ساعة، مع جولتين من المراجعات. وعند الانتهاء من المشروع، سجل الفريق 155 ساعة. عبارة «تجاوز المشروع المدة المحددة» لا تخبرك بأي شيء تقريبًا. عليك أن تنظر إلى ما تغير خلال سير العمل.
ربما لم يحدد نطاق العمل أبدًا ما يُعتبر تعديلاً. أو أن الفريق أنجز العمل الإضافي دون فتح طلب تغيير، وقام قسم الشؤون المالية بشطب الفرق لأن العميل لم يوافق أبدًا على التكاليف الزائدة. هذه مشكلات مختلفة تمامًا، وتحتاج إلى حلول مختلفة.
كيف تقيس إنتاجية وكالة التسويق؟
توضح لك المراحل الخمس التي تم فيها تسليم العمل النقاط التي تغيرت فيها الجوانب الاقتصادية للمشروع. وتشرح خمسة مؤشرات تكلفة هذا التغيير، وما إذا كان الأمر نفسه يحدث في مشاريع أخرى.
وهي: معدل الاستخدام القابل للفوترة، ومعدل التحقيق، وهامش المشروع، والإيرادات لكل موظف بدوام كامل، والهامش الصافي. كل مؤشر من هذه المؤشرات ينظر إلى الأعمال من زاوية مختلفة، ويمكن أن يضللك كل منها إذا قرأته بمفرده.
| المقياس | الصيغة | ماذا يعني ذلك | انتبه إلى | معيار المقارنة |
| معدل الاستخدام القابل للفوترة | الساعات القابلة للفوترة ÷ الساعات المتاحة × 100 | ما هي نسبة الطاقة الإنتاجية المدفوعة التي تُخصص لأعمال العملاء؟ | إذا كان الهامش منخفضًا جدًّا: فهذا يشير إلى وجود طاقة إنتاجية زائدة أو ضعف في مشاريع العمل قيد التنفيذ. وإذا كان مرتفعًا جدًّا: فهذا يؤدي إلى إرهاق الموظفين وعدم وجود مجال للتأخير. | وتستهدف معظم الوكالات تحقيق هامش ربح يتراوح بين 70% و89% ( SparkToro ) |
| التحقيق | القيمة الفعلية للفواتير ÷ القيمة القياسية القابلة للفوترة × 100 | ما هي نسبة القيمة المقدمة التي تتحول إلى إيرادات قابلة للفوترة؟ | المبالغ المشطوبة، والخصومات، ونطاق العمل الذي يتم استيعابه، والخدمات الزائدة عن الحاجة | تتبع هذا الاتجاه بمرور الوقت |
| هامش الربح للمشروع | (إيرادات المشروع − تكلفة التنفيذ المباشرة) ÷ إيرادات المشروع × 100 | سواء كان المشروع بحد ذاته مربحًا أم لا | العملاء أو أنواع المشاريع التي لا تحقق الأهداف باستمرار | متوسط 35% ( Promethean Research ) |
| الإيرادات لكل موظف بدوام كامل | الإيرادات السنوية ÷ إجمالي عدد الموظفين بدوام كامل | مقدار الإيرادات التي تحققها الوكالة لكل موظف | عدد الموظفين ينمو بوتيرة أسرع من الإيرادات | تتبع هذا الاتجاه بمرور الوقت |
| الهامش الصافي | الربح بعد الضرائب ÷ الإيرادات × 100 | ما يتبقى بعد سداد تكاليف جميع أعمال الوكالة | النفقات العامة تستنزف هوامش الربح التي كانت لتكون جيدة لولا ذلك | متوسط 13%؛ 19% للاستوديوهات التي يقل عدد موظفيها عن 10 موظفين، و8% للوكالات التي يزيد عدد موظفيها عن 50 موظفًا ( Promethean Research ) |
ملاحظة: للاطلاع على مؤشرات أداء رئيسية أخرى بخلاف هذه المؤشرات الخمسة، انظر تحليلنا لمؤشرات الأداء الرئيسية لوكالات التسويق.
اقرأ «الاستخدام» و«التحقيق» معًا
يُظهر معدل الاستغلال مقدار الوقت الذي يقضيه الفريق في العمل الخاص بالعملاء. أما معدل التحصيل فيأتي لاحقًا ويُبيّن مقدار العمل الذي تُحاسب الوكالة عليه فعليًّا. وعند النظر إلى هذين المقياسين معًا، يمكن اكتشاف فريق يبدو مشغولًا بالكامل، لكنه يقضي ساعات عمله في أعمال تقوم الوكالة لاحقًا بشطبها.
طريقة سريعة لفهم هذين الرقمين:
- استغلال عالٍ + تحقيق عالٍ: الفريق مشغول، ويتم إصدار فواتير مقابل العمل المنجز
- ارتفاع معدل الاستخدام + انخفاض معدل التحصيل: تحقق من نطاق العمل، والتسعير، والمبالغ المشطوبة
- معدل استغلال منخفض + عائد مرتفع: العمل يدر أرباحًا جيدة، لكن حجمه غير كافٍ
- كلاهما في انخفاض: يجب الاهتمام بكل من الطلب وعوامل اقتصادية التسليم
ما هو هدف الاستخدام الذي ينبغي للوكالة أن تتبعه؟
لنبدأ بالدور الوظيفي. يقضي أخصائي التنفيذ وقتًا أطول خلال الأسبوع في العمل مع العملاء مقارنةً بالمدير الإبداعي، الذي يتولى أيضًا مراجعة المشاريع وإدارة الموظفين والمساعدة في كسب العقود.
في استطلاع SparkToro للوكالات، استهدفت 39% من الوكالات التي حددت أهدافًا للاستخدام نسبة تتراوح بين 70% و79% لموظف عادي من المستوى المتوسط. واستهدفت نسبة 35% أخرى نسبة تتراوح بين 80% و89%.
احسب الهدف بناءً على الساعات المتاحة فعليًّا لكل شخص بعد استقطاع إجازات PTO والعطلات. بالنسبة لشخص لديه 1,840 ساعة متاحة، فإن هدفًا بنسبة 75% يعادل حوالي 1,380 ساعة قابلة للفوترة سنويًّا.
نستعرض هذه الحسابات بمزيد من التفصيل في دليلنا الخاص بمقاييس وأساليب استخدام الموارد.
تتبع هامش الربح لكل مشروع في كل تعاقد
يُظهر هامش الربح الخاص بالمشروع ما إذا كان كل مشروع قد حقق ربحًا بعد سداد تكاليف الموظفين والمتعاقدين الذين نفذوه.
ويعني هامش الربح البالغ 35% في المشروع أنه مقابل كل 100 دولار يدفعها العميل، يتبقى 35 دولارًا بعد خصم تكاليف التسليم المباشرة. ويجب أن تغطي هذه الـ35 دولارًا جميع النفقات الأخرى التي تتحملها الوكالة: المبيعات، والإدارة، والشؤون المالية، والبرمجيات، ومساحة المكاتب، والوقت غير القابل للفوترة الذي يقضيه الفريق.
وقد وجدت شركة «بروميثيان ريسيرتش» (Promethean Research) أنه من بين الـ 59% من الوكالات التي قامت بتتبع ذلك، بلغ متوسط هامش الربح للمشروع 35%. وبنظرة أوسع، بلغ متوسط هامش الربح الصافي بعد الضرائب عبر الوكالات 13%. لذا، في المشروع النموذجي، يذهب حوالي 22 سنتًا من كل 35 سنتًا لتغطية تكاليف تشغيل الوكالة، بينما يمثل 13 سنتًا الربح.
وهذه الفجوة هي السبب في أهمية هامش الربح على مستوى المشروع. كما وجدت شركة Promethean أن الوكالات التي لا تتبع أداء المشاريع عادةً ما تلاحظ المشكلة فقط عندما تظهر في بيان الأرباح والخسائر، بعد أن تكون قرارات التسعير أو نطاق العمل أو التوظيف قد اتُخذت بالفعل.
لتتبع ذلك، قم بتنفيذ قائمة المراجعة هذه عند إغلاق المشروع. سجل البند الذي تسبب في أكبر انخفاض في الهامش. ثم قم بتحديث التقدير للمشروع المماثل التالي.
| تحقق | قارن | إذا كان هناك تباين، فراجع |
| الساعات | الساعات المقدرة مقابل الساعات المسجلة، حسب المرحلة | المحدد نطاقه أو المنجز |
| مزيج الأدوار | الساعات المخطط لها حسب الوظيفة مقابل الساعات الفعلية حسب الوظيفة (خاصةً ساعات عمل كبار الموظفين) | مجدول |
| التعديلات | عدد جولات المراجعة في نطاق العمل مقابل عدد الجولات التي تم تسليمها | النطاق |
| تغييرات نطاق العمل | طلبات التغيير المعتمدة مقابل العمل الإضافي المنجز دون طلب تغيير | المسلم أو المفوتر |
| التكاليف الخارجية | تكاليف المقاولين والأدوات المدرجة في الميزانية مقابل التكاليف الفعلية | المبيعات أو نطاق العمل |
| الفوترة | العمل المنجز مقابل العمل المفوتر، بالإضافة إلى أي مبالغ مشطوبة | المبالغ المفوترة |
استخدم الإيرادات لكل موظف لمعرفة ما إذا كان عدد الموظفين يحقق عائدًا أم لا
ويُحسب العائد لكل موظف بدوام كامل بقسمة إجمالي العائد السنوي على عدد الموظفين بدوام كامل. لنفترض أن وكالة تضم 20 موظفًا بدوام كامل تحقق عائدًا سنويًا قدره 3 ملايين دولار. فإن العائد لكل موظف بدوام كامل يبلغ 150,000 دولار. ويجب أن تُغطى رواتب كل موظف ومزاياه وحصته من النفقات العامة من مبلغ الـ150,000 دولار هذا، وما يتبقى هو الربح.
ويكون هذا الرقم مفيدًا بشكل أكبر كإشارة على الاتجاه السائد. فإذا ارتفع عدد الموظفين بينما انخفضت الإيرادات لكل موظف بدوام كامل، فهذا يعني أن الوكالة تضيف موظفين بوتيرة أسرع من زيادة إيراداتها. لذا، يجب مراجعة معدل الاستفادة من الموارد، والتسعير، ومزيج الخدمات، ومقدار الوقت الذي يقضيه كبار الموظفين في الأعمال ذات القيمة المنخفضة.
وقد ظهر هذا النمط في جميع أنحاء القطاع خلال العام الماضي. ففي تقرير شركة «بروميثيان ريسيرتش» لعام 2026، انخفضت الإيرادات لكل موظف بدوام كامل للمرة الأولى منذ سنوات، وهو ما فسره الباحثون على أنه انخفاض في الكفاءة في معظم أجزاء السوق.
بالنسبة للوكالات التي تعتمد بشكل كبير على وسائل الإعلام، قد يؤدي إجمالي الإيرادات إلى تضخيم الرقم. فإنفاق العملاء على الإعلانات وتكاليف الأطراف الثالثة الأخرى تُسجل في الدفاتر كإيرادات، لكن الوكالة لا تحتفظ بهذه الأموال. استخدم الدخل الإجمالي للوكالة (AGI) لكل موظف بدوام كامل بدلاً من ذلك: احذف التكاليف المُمررة أولاً، ثم اقسم المبلغ المتبقي على إجمالي عدد الموظفين بدوام كامل.
هل يعني الإنتاج الأسرع بالفعل إنتاجية أعلى؟
ليس تلقائيًا. لا يؤدي تسريع العمل إلى تحسين الإيرادات لكل موظف بدوام كامل إلا إذا احتفظت الوكالة بجزء من الوقت الذي توفره، لكن العملاء يضغطون في الاتجاه المعاكس.
في استطلاع أجرته AgencyAnalytics شمل 494 وكالة تسويق، أفاد 44% أن العملاء يتوقعون الآن إنجاز المهام بسرعة أكبر، وقال 30% إن العملاء يرون أن تكلفة خدمات الوكالات أقل مما كانت عليه قبل عام، ويرجع ذلك على الأرجح إلى افتراضهم أن الذكاء الاصطناعي من شأنه خفض رسوم الوكالات.
طرح أحد مالكي الوكالات على موقع «ريديت» السؤال الذي يشغل بال الكثيرين: إذا كان الذكاء الاصطناعي قادرًا بالفعل على إنجاز جزء كبير من العمل «بشكل أسرع وأرخص وبجودة مماثلة»، فهل ينبغي للوكالات أن تمرر هذه الوفورات إلى العملاء، أم تحتفظ بها لحماية هوامش أرباحها؟
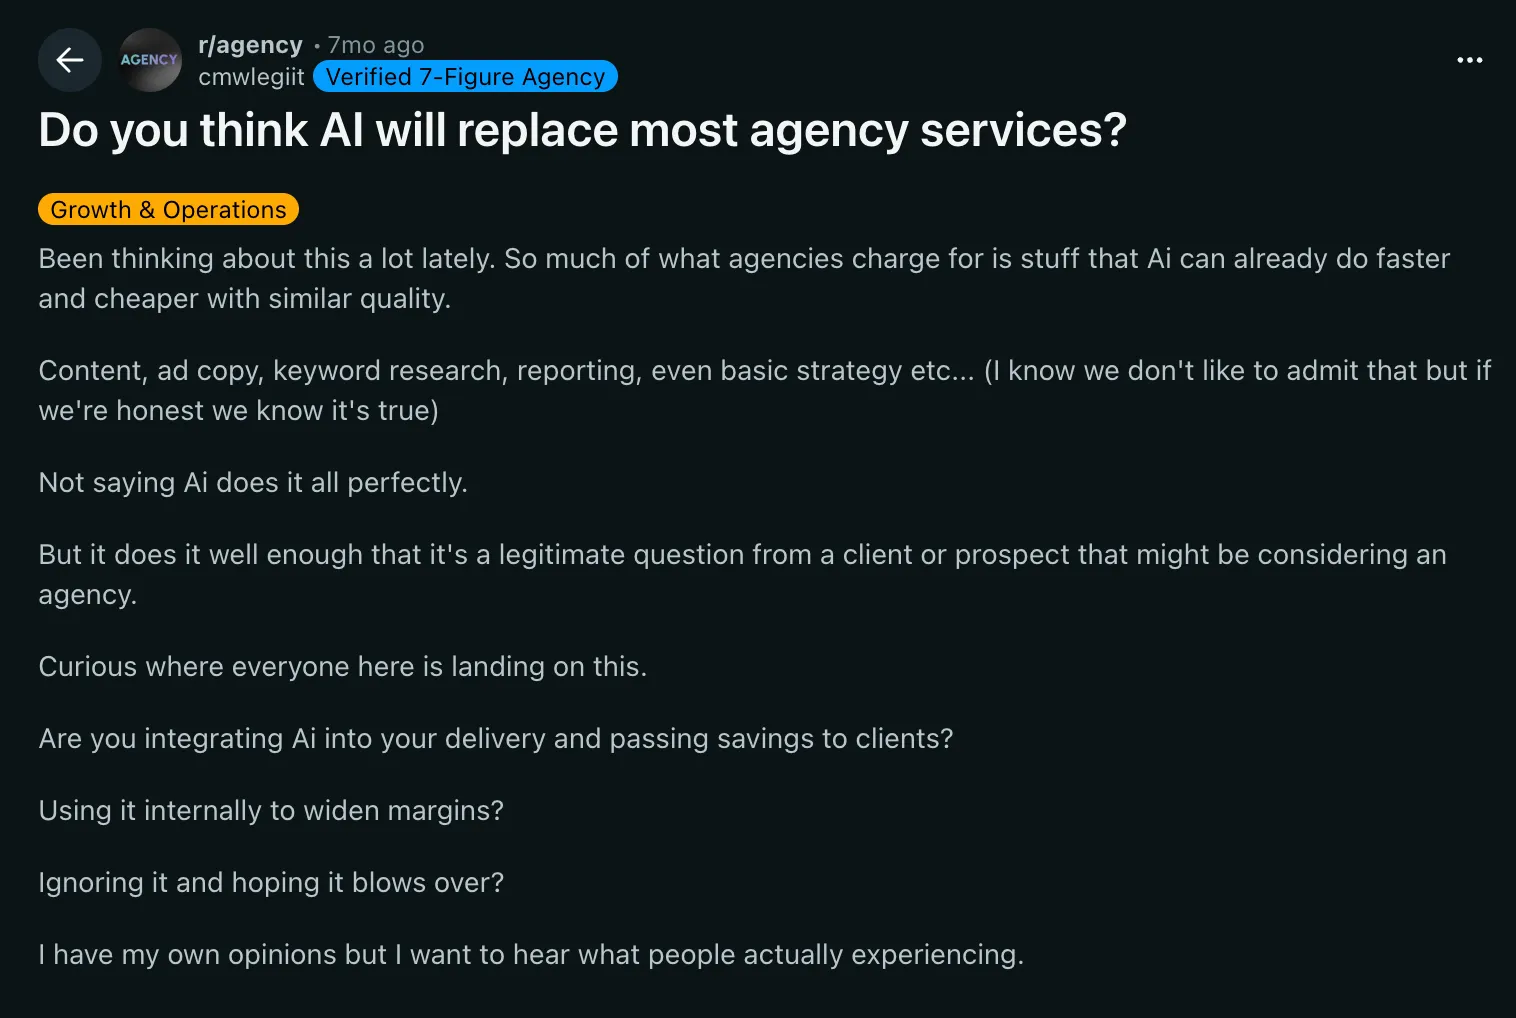
ولا تنجح أي من الحلول بمفردها. فإذا تم تمرير الوفورات إلى العملاء، تنخفض أتعاب الوكالة بالتوازي مع انخفاض جهدها. أما إذا احتفظت بها دون إعادة الاستثمار في أعمال ذات قيمة أعلى، فسيدرك العملاء في النهاية أنهم يدفعون نفس السعر مقابل وقت عمل أقل.
يمكن للذكاء الاصطناعي أن يزيل العبء الإداري المرتبط باتخاذ القرار. ولا يتحقق الربح إلا عندما تتمكن الوكالة من تحقيقه من خلال تسعير أقوى، أو تقليل إعادة العمل، أو القيام بأعمال لم يكن بإمكان الفريق القيام بها من قبل.
قم بتحليل هامش الربح الصافي لمعرفة ما إذا كانت النفقات العامة تنمو بوتيرة أسرع من الإيرادات
تقيس المقاييس الأربعة الأولى الوقت، والفواتير، والمشاريع، والإيرادات لكل فرد. والهامش الصافي هو المقياس الوحيد الذي يشمل النفقات العامة.
وتتجه هذه التكلفة إلى الارتفاع مع نمو الوكالة. تخيل وكالة تحقق إيرادات بقيمة 3 ملايين دولار وتنفق 600,000 دولار على النفقات العامة، أي أن 20% من الإيرادات تذهب لتغطية تكاليف تشغيل الأعمال. وبعد عام، تبلغ الإيرادات 3.5 مليون دولار، وتبلغ النفقات العامة 875,000 دولار، أي 25%. قد تبدو هوامش ربح المشاريع كما هي تمامًا، لكن الهامش الصافي ينخفض بمقدار خمس نقاط مئوية. لاحظت شركة «بروميثيان ريسيرتش» (Promethean Research) نفس النمط في جميع أنحاء القطاع: فقد بلغ متوسط الهامش الصافي للاستوديوهات التي تضم أقل من 10 موظفين 19% في عام 2025، في حين بلغ متوسط الهامش الصافي للوكالات التي تضم 50 موظفًا أو أكثر 8%.
لا يعني ارتفاع حصة النفقات العامة بالضرورة أنه يجب عليك خفض التكاليف. فقد يكون تعيين موظف مبيعات جديد، أو مدير مالي، أو نظام جديد لإدارة المشاريع استثمارًا مدروسًا. حدد مسبقًا المدة التي يجب أن تستغرقها الإيرادات للحاق بالركب. ويُظهر هامش الربح الصافي ما إذا كان ذلك قد تحقق أم لا.
اقرأ التقرير: يمكن أن تنمو الإيرادات بينما تظل هوامش الربح ثابتة. يتناول تقريرنا الأخير حول ربحية الوكالات الكيفية التي تعيد بها الوكالات هيكلة نماذجها التشغيلية لسد هذه الفجوة.
كيفية تحسين إنتاجية وكالة التسويق
إن الطريقة الأكثر فعالية لتحسين إنتاجية وكالة التسويق هي متابعة المشروع بدءًا من العرض الأول وحتى التسليم والفوترة، وتصحيح كل مرحلة انتقالية على طول المسار.
1. حدد هدفًا للهامش ونقطة للتدخل
قبل بدء المشروع، قم بتسجيل الأتعاب، وتكلفة التسليم المتوقعة، والساعات المخطط لها، ونفقات المقاولين، والهامش المستهدف. ثم حدد الحد الأدنى الذي يمكن أن ينخفض إليه الهامش قبل أن يصبح من الضروري إعادة تقييم المشروع.
لتوقع الهامش في منتصف المشروع، أضف تكلفة الساعات التي تم تسجيلها بالفعل إلى التكلفة التقديرية للعمل المتبقي، وقارن هذا المجموع بالرسوم. إذا تم تحديد سعر المشروع بحيث يبلغ هامشه النهائي 35%، وأصبح التوقع الآن 30%، فيجب على الفريق إعادة النظر في نطاق العمل أو التوظيف أو الجدول الزمني أو التسعير قبل تنفيذ الجزء المتبقي.
وينبغي أن يعكس هذا الحد الأدنى سبب قبول الوكالة للمشروع. فقد تقبل هامشًا أقل لبناء علاقة استراتيجية مع عميل، أو لدخول سوق جديد، أو لاكتساب خبرة في خدمة تخطط لبيعها مرة أخرى. قم بتسجيل السبب ومقدار الهامش الذي تستعد الوكالة للتنازل عنه.
وبهذه الطريقة، عندما يراجع فريقك التوقعات، يمكنه التمييز بين المفاضلة المخطط لها والمشروع الذي يواجه مشكلة حقيقية.
2. إنشاء مكتبة تقديرات استنادًا إلى الأعمال المنجزة
مكتبة التقديرات هي سجل مستمر للتكاليف الفعلية للمشاريع السابقة، مرتبة حسب نوع العمل. وهي تساعدك على إعداد التقدير التالي باستخدام أرقام حقيقية بدلاً من التخمينات. ويمكن أن تكون بسيطة مثل جدول بيانات واحد أو جدول عادي.
في كل مرة يتم فيها إغلاق مشروع، قم بإضافة النتائج المستمدة من قائمة مراجعة الإغلاق إلى قسم هامش الربح الخاص بالمشروع. وأضف تفصيلين إضافيين: المدة التي استغرقتها موافقات العميل، والسبب الرئيسي لأي فارق كبير بين التقدير والفعل.
بمجرد أن يكون لديك من ثلاثة إلى خمسة مشاريع متشابهة، ابحث عن الأنماط وحدث التقدير التالي. إذا كانت 5 مشاريع لصفحات الهبوط تتطلب باستمرار 18 ساعة تصميم، لكن القالب يفترض 12 ساعة، فقم بتغيير القالب.
3. تحقق من السعة قبل الالتزام بموعد نهائي
قد يتأخر تنفيذ التقدير الدقيق أو يتجاوز الميزانية المحددة إذا كان الموظفون اللازمون لتنفيذه مشغولين بالفعل. لذا، قم بتخطيط السعة التشغيلية قبل التعهد بموعد نهائي، حيث لا يزال بإمكانك تغيير نطاق العمل أو توزيع الموارد البشرية.
ابدأ بتحديد وقت العمل الفعلي لكل موظف، لا بساعات العمل الأسبوعية البالغة 40 ساعة.
في تحليل Rize للوقت الذي تم تتبعه في الوكالات، استغرق التنسيق وحده (المراسلة، والبريد الإلكتروني، والاجتماعات، وإدارة المهام، والأعمال الإدارية) حوالي 7 ساعات لكل شخص أسبوعيًا. اطرح ذلك، بالإضافة إلى الإجازات المدفوعة الأجر، وعروض العروض الترويجية، وأعمال الإدارة، والالتزامات الحالية تجاه العملاء، وستحصل على الوقت الذي يمكن لأي شخص تخصيصه فعليًّا لمشروع جديد.
اترك جزءًا من هذا الوقت دون تخصيص. فالجدول المزدحم تمامًا لا يتيح أي مجال لتأخير في الموافقة، أو إجازة مرضية، أو مشكلة عاجلة للعميل، أو مهمة تستغرق وقتًا أطول من المقدر. احرص على عرض هذه السعة المتاحة في عرض مشترك واحد حتى يتمكن فريق المبيعات وفريق إدارة الحسابات من التحقق منها قبل الالتزام بمواعيد معينة.
نصيحة للمحترفين: إذا كان تخطيط السعة لا يزال يبدأ بعدد الموظفين وجداول البيانات، فجرب نموذج تخطيط الموارد من ClickUp. فهو يوفر عروض «عبء العمل» و«التقويم» و«مخطط غانت» وغيرها من العروض لمطابقة المهام مع الموارد المتاحة.
4. حدد كيفية التعامل مع التغييرات في نطاق العمل قبل حدوثها
في كل مرة يطلب فيها العميل عملاً إضافياً، قم بإجراء إحدى هذه المكالمات الثلاث:
- إذا كان العمل الجديد ضروريًا الآن، فاستبدله بعمل موجود بالفعل ضمن نطاق العمل
- إذا كان الأمر يمكن تأجيله، فقم بتأجيله إلى مرحلة لاحقة أو مشروع آخر
- إذا أراد العميل كليهما، فقم بتحديد سعر العمل الإضافي من خلال أمر تعديل، وأعد النظر في الموعد النهائي
ويمكن للوكالة أيضًا أن تختار تحمل تكاليف العمل بنفسها، لحماية العلاقة مع العميل أو لتصحيح خطأ ارتكبته هي نفسها. وهذا قرار تجاري. لكن هذه الخيارات تصبح أصعب عندما يتبين أن التوجيهات الأصلية نفسها كانت خاطئة.
استعان عميل يعمل في مجال التصنيع بخدمات شركة «كولبانكس كرييتيف» لإنتاج فيديو توظيفي. وبعد مرور ثلاثة أسابيع على بدء الإنتاج، اكتشف الفريق أن المشكلة الأساسية تكمن في استبقاء الموظفين. ووصفت «كولبانكس» لاحقًا إعادة بدء العمل بأنها «خطأ كلفها 8,000 دولار»، وقامت بتعزيز عملية تحديد الاحتياجات لديها. ويمكن لعملية تحديد الاحتياجات الأفضل أن تكتشف مثل هذا التباين في وقت أبكر.
5. توحيد ما أصبح قابلاً للتنبؤ
أدرج الخطوات المتكررة في سير العمل الافتراضي الخاص بك، بما في ذلك أسئلة الاستكشاف، وتسلسل المهام، والتقديرات، ومراحل الموافقة، وفحوصات ضمان الجودة، والمراجعات، وإعداد التقارير.
دع الاستثناءات توجه عملية تحسين الإجراءات. إذا اضطر الموظفون بشكل متكرر إلى التغلب على قيود النموذج، فاكتشف ما الذي تغير. فالإجراءات القديمة تكلف وقتًا أيضًا، خاصةً عندما يضطر كل مدير مشروع إلى إجراء التعديل نفسه بشكل مستقل.
في تقرير «حالة عمليات الوكالات» الصادر عن ZenPilot، ارتبطت العمليات الموثقة والمساءلة بمتابعة أكثر موثوقية (0.59) عبر 2,893 ردًا كاملاً. أما الأدوات المنظمة جيدًا، فقد سجلت ارتباطًا أعلى قليلاً بلغ 0.65.
تشير البيانات إلى وجود ارتباط وليس علاقة سببية، لكنها تعزز هذه الفكرة. يحتاج الأشخاص إلى طريقة موثوقة لتنفيذ الخطوات المتكررة، حتى يتمكنوا من تركيز اهتمامهم على سياق العميل والقرارات الإبداعية.
6. اعتمد نظام تسجيل واحد لكل قرار مهم
وتعد السجلات التي يتم إنشاؤها بين مراحل المشروع ذات أهمية لا تقل عن أهمية المراحل نفسها.
إذا أرجأ العميل موعد الإطلاق لمدة أسبوع، فمن المسؤول عن تحديث موعد التسليم؟ وإذا أدى طلب التغيير إلى إضافة ست ساعات، كيف تعرف إدارة الشؤون المالية المبلغ الذي يجب فوترته؟ وإذا وصلت الموافقة عبر البريد الإلكتروني، أين يتأكد فريق الإنتاج من أن العمل يمكن أن يستمر؟
الجدول أدناه يجيب على هذه الأسئلة.
| معلومات | مكان تسجيلها | من يقوم بتحديثه | متى |
| نطاق العمل والأسعار المتفق عليها | العقد أو نطاق العمل | مدير الحسابات | في كل مرة تتم فيها الموافقة على تغيير ما |
| المهام والمسؤولون ومواعيد التسليم | نظام إدارة العمل | مدير المشروع | عندما يتغير جدول التسليم |
| موافقات العملاء | المهمة أو المستند الذي تؤثر عليه الموافقة | أياً كان من يحصل على الموافقة | بمجرد وصوله |
| التقديرات والوقت المستغرق | نظام تتبع الوقت | كل عضو في الفريق | يوميًا أو أسبوعيًا |
| الفواتير وحالة الدفع | نظام المحاسبة | المالية | في كل دورة فوترة |
حدد المكان الذي يتم فيه تسجيل كل قرار يؤثر على نطاق العمل أو الوقت أو المال، واجعل قاعدة التحديث واضحة. يجب أن يتمكن الأشخاص الذين يعتمدون على الموافقات والسجلات من العثور عليها دون عناء.
على سبيل المثال، قبل أن تقوم إدارة الشؤون المالية بإغلاق الفاتورة، يجب على صاحب المشروع مطابقة طلبات التغيير المعتمدة، والتكاليف الإضافية القابلة للفوترة، والمصروفات، والأعمال المنجزة مع النطاق النهائي للمشروع. وإذا قاموا بشطب أي بند، فيجب عليهم تسجيل سبب ذلك.
7. بناء قاعدة عملاء تستفيد من أوقات التركيز
يتباطأ إنجاز العمل عندما يُتوقع من جميع العاملين على حساب ما أن يراقبوا الرسائل طوال اليوم.
وفقًا للبيانات التي تتبعها Rize، استحوذت المراسلات على وقت أكبر من وقت الاجتماعات خلال الأسبوع في الوكالة: حوالي 2.4 ساعة لكل شخص، مقارنة بـ 1.7 ساعة للاجتماعات والمكالمات. كل مقاطعة تؤدي إلى إطالة أمد العمل الإنتاجي، ويظهر ذلك لاحقًا في شكل ساعات عمل فعلية تتجاوز التقديرات.
لتجنب ذلك، يمكن للفريق الإبداعي تخصيص الفترة من الساعة 10 صباحًا حتى 1 ظهرًا للإنتاج، بينما يتولى مدير الحساب متابعة Slack والبريد الإلكتروني. ويتم رفع أي مشكلة طارئة تتعلق بالحملة، أو خطأ في النشر، أو أي عائق يمنع التسليم في نفس اليوم إلى الجهات العليا على الفور. أما التعليقات العامة فتنتظر حتى انتهاء تلك الفترة.
حدد توقعات واضحة، مثل: “سنرد على الرسائل في غضون ساعتين عمل، وسيتم رفع أي مسألة تؤثر على حملة جارية أو إطلاق في نفس اليوم إلى المستوى الأعلى على الفور.” يمكن أن تتناوب تغطية هذه المهام بين مسؤولي الحسابات أو مديري المشاريع. احرص على أن تكون هوية المسؤول الحالي، وفترة الرد، وقواعد رفع المسائل إلى المستوى الأعلى مرئية لجميع أعضاء فريق الحساب.
اقرأ أيضًا: تخطيط سعة الذكاء الاصطناعي
كيف يبدو ذلك في أنواع الوكالات المختلفة
يمكن لاستوديو مكون من خمسة أشخاص حل تعارض في السعة خلال محادثة واحدة. أما عند وجود 500 شخص، فقد يتطلب اتخاذ القرار نفسه التنسيق بين عدة فرق وميزانيات وتسلسلات إدارية. اقرأ هذه الأمثلة التي توضح كل من نموذج التشغيل وحجمه.
وكالات الأداء والإعلام
تحتاج وكالات الأداء والإعلام إلى مرونة كافية للتكيف مع التغيرات في أولويات العملاء أو مزيج القنوات أو الإنفاق.
اجعل الفريق الأساسي يركز على العمل المستمر، ثم قم بزيادة القدرات عند ارتفاع الطلب. يمكن للمتخصصين المشتركين أو المتعاقدين أو الفرق المرنة الصغيرة تلبية الاحتياجات المؤقتة دون الحاجة إلى تحويل كل ربع سنة مزدحم إلى تعيين دائم آخر.
ويرجى الانتباه إلى الجوانب الاقتصادية للوكالة إلى جانب أداء الحملات التسويقية. فقد تستلزم النتائج القوية التي يحققها العميل قدرات استراتيجية أو متخصصة تفوق ما صُمم النموذج التجاري لدعمه.
يجب أن تجيب المراجعة الأسبوعية على الأسئلة الثلاثة التالية:
- هل طرأت تغييرات كافية على الإنفاق أو مزيج القنوات أو أولويات العملاء بحيث تستدعي تعديل خطة التوظيف؟
- هل لا يزال الفريق متناسبًا مع حجم العمل، أم أن القدرات الاستراتيجية تُستهلك في التنفيذ؟
- هل يحتاج الحساب إلى مزيد من القدرات، أم إلى قدرات أقل، أم إلى مجموعة مهارات مختلفة للفترة القادمة؟
مثال: Apollo Partners، 11–50 موظفًا
تصف وكالة الإعلام المستقلة Apollo Partners نفسها بأنها «صغيرة بحكم تصميمها». وقال مؤسسها إريك بيركو لموقع LBB إن البقاء على نطاق صغير يتيح للوكالة الحفاظ على مرونتها، وإبقاء كبار المفكرين على مقربة من العمل، والتحرك دون البيروقراطية التي تتسم بها الشبكات الأكبر حجمًا.
الدرس المستفاد: لا يتعين دائمًا أن تنمو القدرات التوافقية بالتوازي مع حجم الفواتير. يمكن لفريق إعلامي أصغر حجمًا الحفاظ على السرعة ومشاركة كبار الموظفين عندما يُصمم نموذج التشغيل بما يتناسب مع هذا القيد.
الوكالات الإبداعية المستقلة
بالنسبة لوكالة إبداعية أصغر حجمًا، فإن السؤال الأصعب فيما يتعلق بتعيين الموظفين هو: ما هي القدرات التي تستحق مكانًا دائمًا في الفريق؟
احتفظ بالموظفين الذين يمتلكون المهارات الأساسية للوكالة، والمعرفة بالعملاء، والقدرة على إنجاز الأعمال المتكررة. ثم اعمل على توفير وصول موثوق إلى المتخصصين الذين تحتاج إلى مهاراتهم من حين لآخر. قد يكون ذلك في مجالات تطوير المواقع الإلكترونية، أو الأبحاث، أو الإنتاج، أو كتابة النصوص الإعلانية، أو الرسوم المتحركة، أو أي مجال تخصص آخر.
يحتاج فريق العمل الخارجي إلى نفس القدر من الاهتمام الذي تحظى به القدرات الداخلية. قم بتتبع من يعرف معايير الوكالة بالفعل، والمشاريع التي يناسبهم العمل فيها، ومقدار التدريب الذي يحتاجه كل شخص قبل أن يتمكن من المساهمة. فالمتخصص الذي ينضم بسرعة ولكنه يحتاج إلى الفريق الأساسي لشرح كل قرار لم يخلق قدرًا من القدرات يوازي العدد الإجمالي للموظفين.
مثال: Skaggs Creative، فريق مكون من سبعة أشخاص
وقد عرضت وكالة Skaggs Creative في نيويورك مؤخرًا فريقًا مكونًا من سبعة أفراد في مقابلة مع موقع Founder Reports. ويضم نموذج العمل الذي تتبعه الوكالة مصممين اثنين من ذوي الخبرة، ومصممًا مبتدئًا، واثنين من العاملين المستقلين، وشركاء خارجيين منذ فترة طويلة في مجالات تطوير البنية التحتية، وكتابة النصوص الإعلانية، وأبحاث السوق. وقد استمرت بعض علاقات الوكالة مع هؤلاء المطورين لأكثر من عقد من الزمن.
الدرس المستفاد: لا يعني وجود فريق أساسي صغير بالضرورة محدودية القدرات. فالعلاقات المتينة مع المتخصصين يمكن أن توفر للوكالة الإبداعية نطاقًا واسعًا من الخدمات دون الحاجة إلى إعادة تشكيل الفريق مع كل مهمة جديدة.
الوكالات التي تقدم خدمات متكاملة
في الوكالات التي تقدم خدمات متكاملة، تعتمد الإنتاجية بشكل كبير على ما يحدث بين الفرق. فقد يتمكن كل قسم من أقسام الإبداع والإعلام وإدارة علاقات العملاء والتحليلات والإنتاج والاستراتيجية من تحقيق أهدافه الخاصة، بينما يتلاشى التفاعل الشامل بينها. لذا، يجب أن يتولى شخص واحد مسؤولية الإشراف على النطاق الشامل للعمل والصورة التجارية.
اجعل الترابطات بين الفرق واضحة قبل بدء التسليم. فإذا كانت إدارة وسائل الإعلام بحاجة إلى تصميمات إبداعية بحلول يوم الثلاثاء، وإدارة علاقات العملاء بحاجة إلى بيانات الجمهور بحلول يوم الخميس، وكلاهما يعتمد على موافقة العميل، فإن هذه المواعيد يجب أن تُدرج في نفس الخطة.
كما تتطلب الربحية نظرة ثانية على هذا المستوى. قم بمراجعة العميل ككل، ثم انظر إلى خطوط الخدمة التابعة له. فقد يستهلك أحد المجالات جهدًا أكبر بكثير مما هو مخطط له، في حين أن الحساب الإجمالي لا يزال يبدو مقبولًا.
مثال: Ovative Group، أكثر من 500 موظف
Ovative Group هي شركة مستقلة متخصصة في مجال الإعلام وقياس الأداء والإبداع على طول مسار التحويل بأكمله، وتضم أكثر من 500 موظف. ومع توسع الوكالة، تراكمت لدى الفرق جداول البيانات وسلسلة رسائل البريد الإلكتروني والأدوات المستقلة المتعلقة بأعمال العملاء. وأثر ذلك سلبًا على رؤية المشاريع بشكل خاص.
قامت شركة Ovative بنقل هذا العمل إلى منصة ClickUp، مما منح المديرين التنفيذيين وقادة الفرق رؤية مشتركة لحالة المشاريع وأحجام العمل والعقبات والتقدم المحرز. وقد ساهم هذا التغيير في زيادة كفاءة الفريق بنسبة 30٪ وتقليل الأخطاء بنسبة 50٪ أثناء إنشاء الإعلانات.
الدرس المستفاد: بمجرد أن تبدأ الوكالة في تنسيق عمل مئات الأشخاص عبر مجالات الإعلام والإبداع والقياس وتسليم الخدمات للعملاء، تصبح الرؤية المشتركة بين الفرق جزءًا من القدرة على التسليم. لذا، يجب الكشف عن أي تأخير في أحد المجالات قبل أن يتحول إلى مشكلة تواجه الجميع.
اقرأ المزيد: كيف يمكن للوكالات تتبع ميزانيات المشاريع بدقة
كيف ندير هذا النظام في ClickUp
يصبح تتبع إنتاجية وكالة التسويق أكثر صعوبة عندما يكون نطاق العمل والقدرة التشغيلية والوقت والتسليم موزعة عبر أدوات منفصلة. فكل عملية تسليم تخلق مجالاً آخر لانحراف السياق وخطوة إضافية قبل أن يتمكن أي شخص من رؤية ما الذي تغير.
نستخدم ClickUp لتجميع هذه الأجزاء من العمل في مساحة عمل واحدة. تعمل فرق التسويق لدينا بهذه الطريقة يوميًا، وينطبق هذا النموذج بشكل طبيعي على عمل الوكالات، حيث تتغير الأولويات، ويتم تقاسم المتخصصين، وتعتمد هوامش الربح على اكتشاف المشكلات في وقت مبكر.
وإليك كيف نقوم بذلك:
احتفظ بالخطة بجانب العمل الذي تنتجه
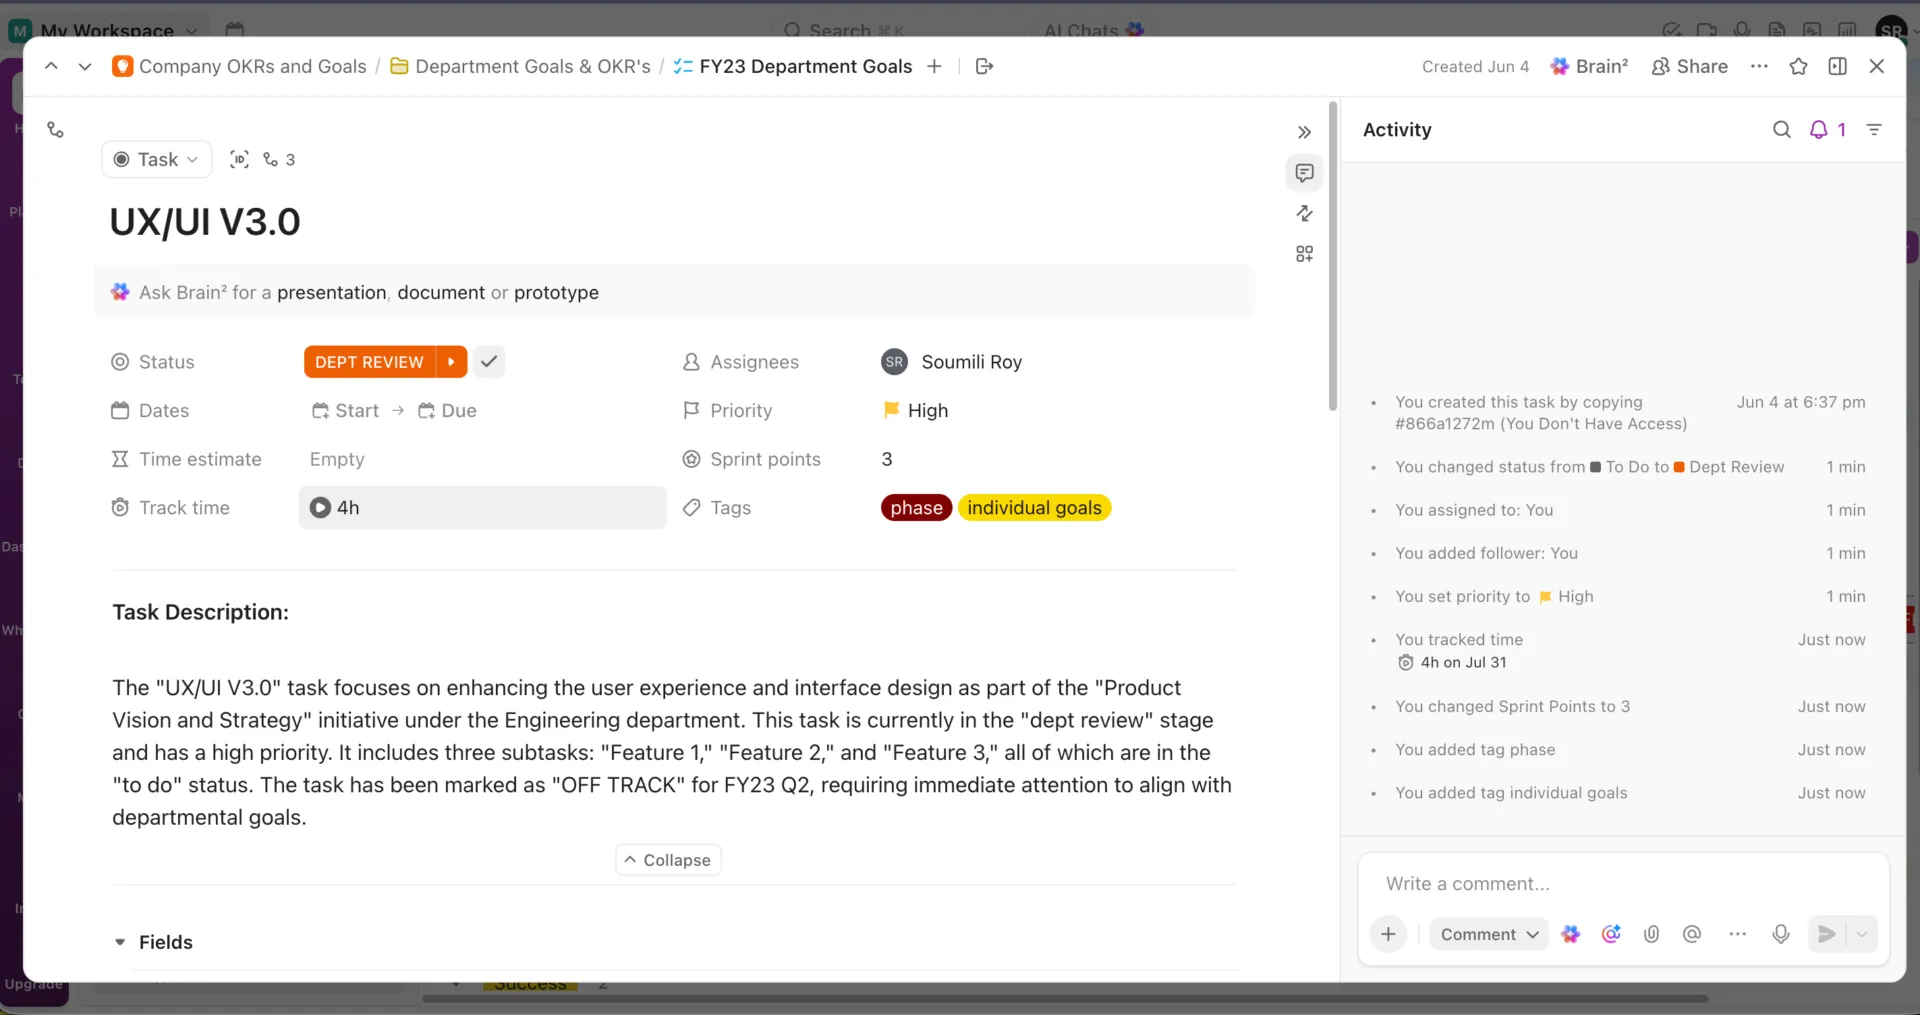
يحتفظ فريقنا بتفاصيل الحملات ووثائق العمل والأصول الإبداعية والنتائج النهائية في نفس مساحة العمل على ClickUp. بمجرد التخطيط للحملة، نقوم بتقسيمها إلى مهام على ClickUp، ونحدد المسؤولين والمواعيد، ونستخدم الحقول المخصصة والحالات لتوفير السياق الذي يحتاجه الفريق أثناء التنفيذ.
يمكن حفظ الملخص أو بيان العمل المعتمد في ClickUp Docs جنبًا إلى جنب مع المهام التي تنفذه. وعندما يحدث تغيير ما، يظل الاتفاق والعمل المتأثر به قريبين بما يكفي لتحديثهما معًا. وهذا القرب هو الجزء المهم.
تحقق من السعة قبل أن نلتزم بمزيد من العمل
تساعدنا طرق عرض «عبء العمل» و«الفريق» في ClickUp على تخطيط موارد التسويق ومعرفة قدرة الفريق على إنجاز المهام الجارية. وعندما تتراكم عدة مهام ثقيلة على شخص واحد في وقت واحد، يمكننا ملاحظة هذا التراكم في وقت مبكر بما يكفي لنقل المهام قبل أن يصبح الموعد النهائي بمثابة إنذار.
يمكن لـ «عرض عبء العمل» في ClickUp ربط تقديرات الوقت بقدرة كل شخص، بما في ذلك جداول العمل والعطلات والإجازات.
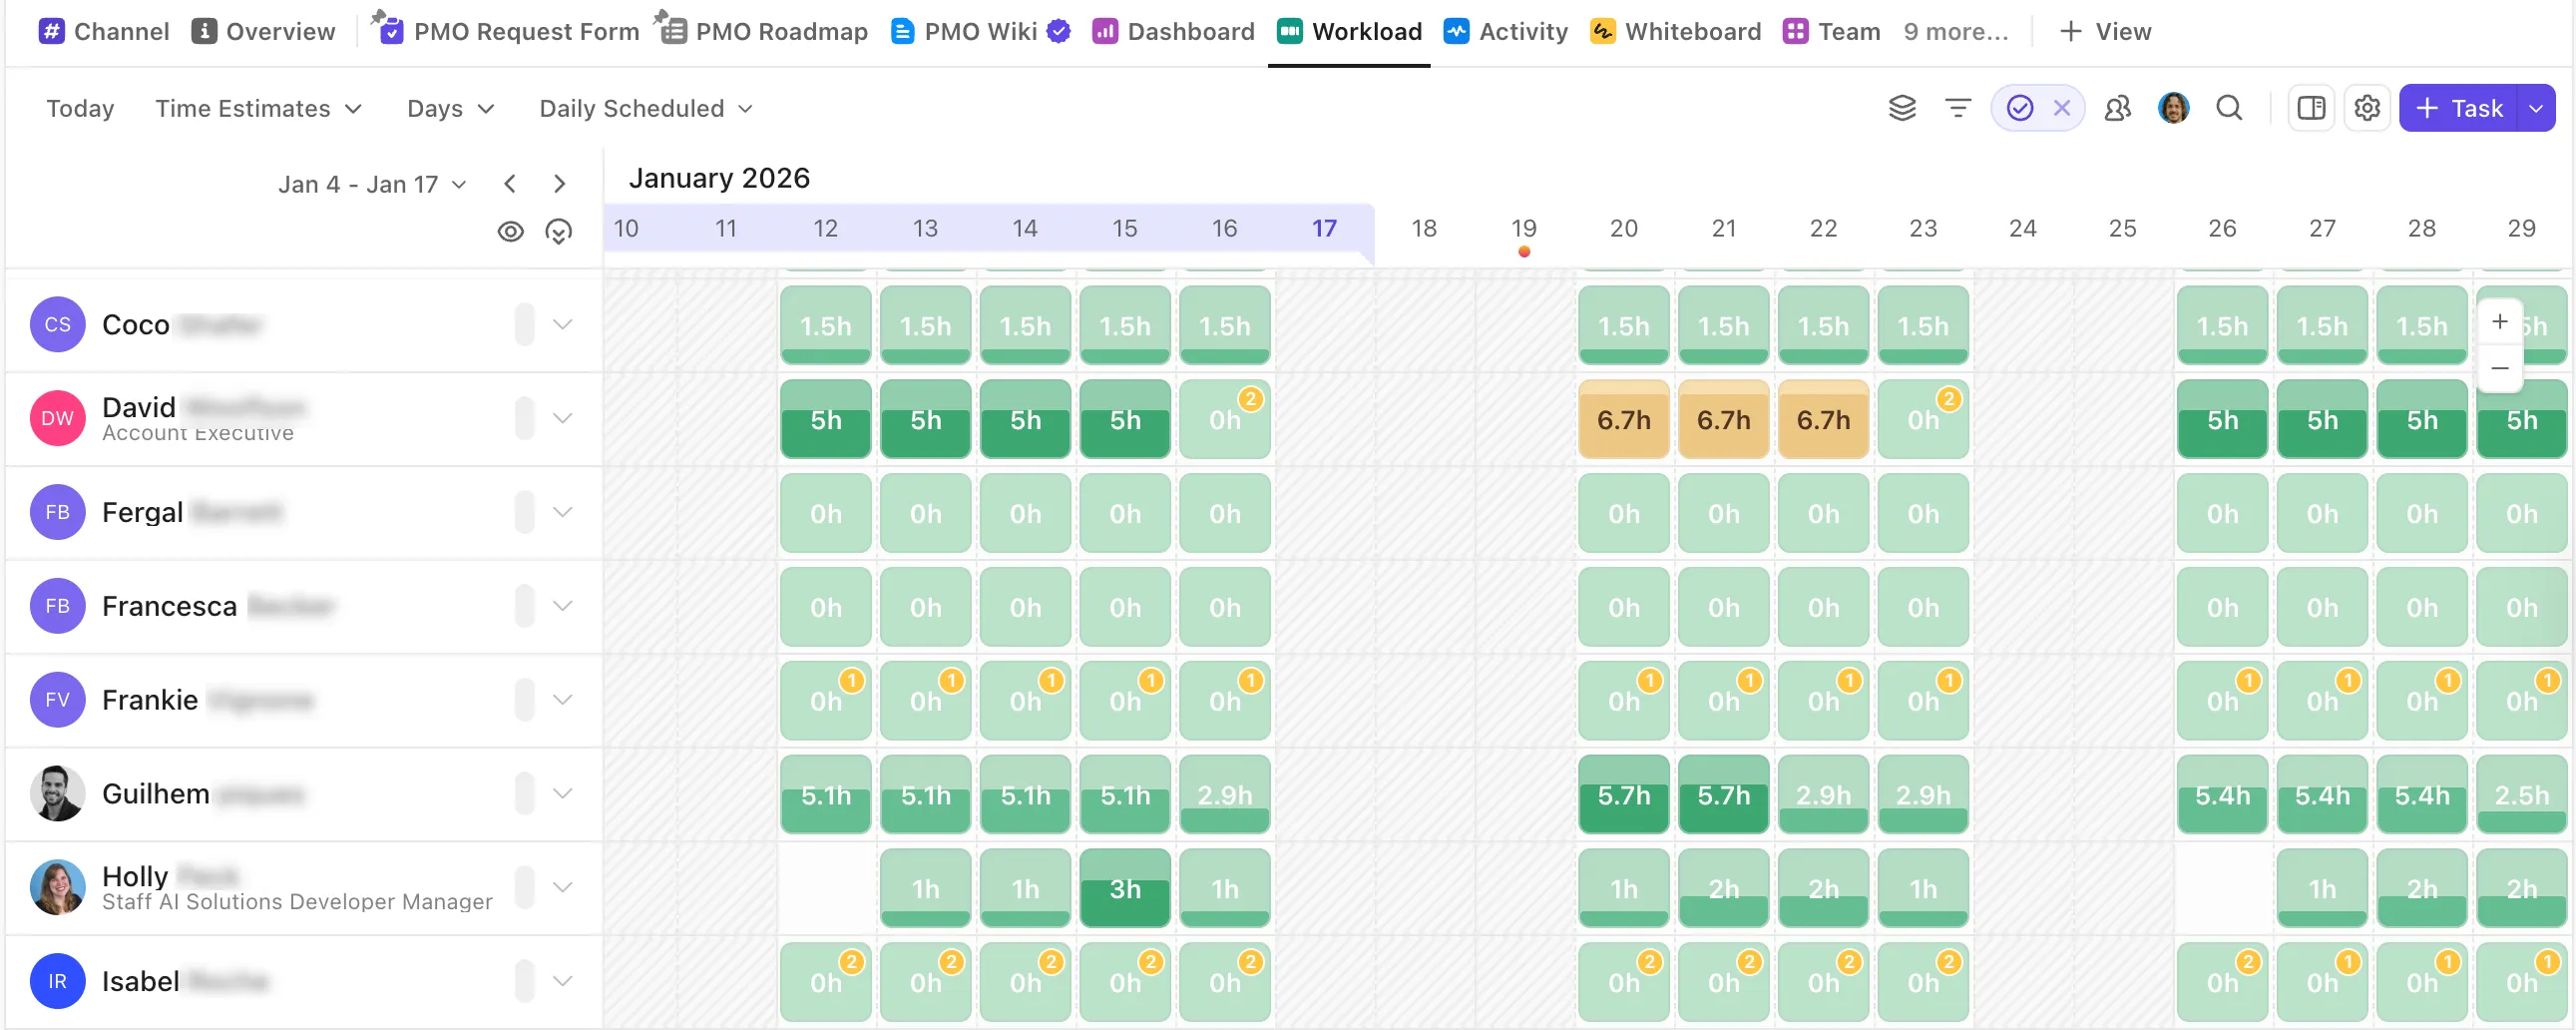
وبمجرد بدء التسليم، يمكن مقارنة الوقت المسجل بتلك التقديرات.
شاهد: لا ينبغي أن تأتي إنتاجية الوكالة من إجبار الفريق على العمل لساعات أطول. يوضح هذا العرض التفصيلي كيف يمكن للوكالات تعزيز التخطيط والشفافية وإدارة عبء العمل دون أن يؤدي زيادة الطاقة الإنتاجية إلى إرهاق الموظفين.
دع Brain² تتولى البحث
إضافة روبوت دردشة إلى سير العمل أمر سهل. ما كنا نريده هو ذكاء اصطناعي يفهم طبيعة العمل المحيط به. يستخدم فريقنا Brain² لتلخيص سلاسل التعليقات، وتجميع معلومات الحملات، واستخلاص النقاط المهمة من جلسات المراجعة. كما نستخدمه عبر الفرق متعددة الوظائف لتسليط الضوء على مخاطر السعة والتبعيات التي تستحق الاهتمام.
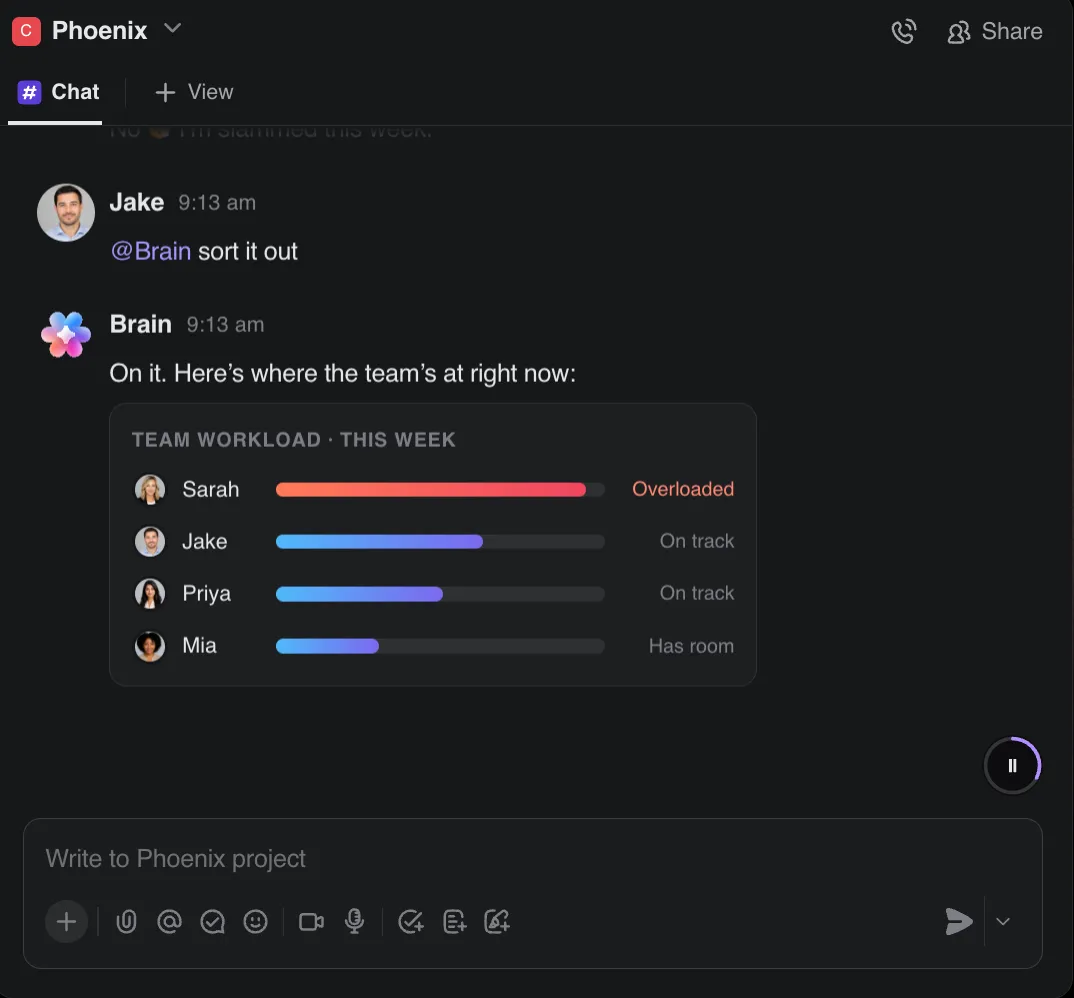
وعند مراجعة أداء الوكالة، قد يكشف ذلك عن الموافقات المتأخرة، أو المشاريع التي تقترب من التكاليف التقديرية، أو الأسباب الكامنة وراء تأخر تسليم أحد المخرجات، قبل أن يقضي أحدهم نصف ساعة في تجميع السياق يدويًّا.
وعندما تتكرر هذه المهام، يتولى «وكلاء ClickUp الخارقون» زمام الأمور. وهم زملاء عمل يعملون بالذكاء الاصطناعي السياقي، ويمكنهم تشغيل سير العمل باستخدام نفس معلومات «مساحة العمل» التي يعمل عليها الفريق بالفعل. فعلى سبيل المثال، يمكن لـ«كاشف توسع نطاق العمل» تتبع الإضافات مقارنةً بنطاق المشروع الأصلي قبل أن تختفي الأعمال الإضافية في خضم عملية التسليم.
اجمع مؤشرات الهامش في شاشة واحدة
نستخدم لوحات معلومات ClickUp لتجميع الأعمال الكامنة وراء الأرقام في مكان واحد. يمكن لبطاقات «تقارير الوقت» عرض الوقت المقدر والمتتبع معًا، مجمعةً حسب الفريق أو المشروع أو عمل العميل، بينما يمكن لبطاقات «تقارير الفواتير» الفصل بين الوقت القابل للفوترة والوقت غير القابل للفوترة.
وعندما نحتاج إلى إجراء حسابات خاصة بسير العمل، يمكن لحقول الصيغ التعامل مع حقول مثل «الوقت المسجل» و«الوقت المقدر» والأرقام وقيم العملات.
الأفضل لـ: الوكالات التي تدير عدة عملاء، وتشارك المتخصصين، وتتعامل مع سير عمل متكرر للتسليم يتطلب ربط نطاق العمل، والقدرة، والوقت، والموافقات، وإعداد التقارير في مساحة عمل واحدة.
تجاهل هذه النصيحة إذا: كنت تدير شركة صغيرة جدًا لديها عدد قليل من المشاريع البسيطة، وكان نظامك الحالي يمنحك بالفعل رؤية موثوقة لحجم العمل والتسليم دون الحاجة إلى الكثير من عمليات المطابقة.
اكتشف أين تذهب الهامش الربحي
اختر مشروعًا واحدًا تم إنجازه خلال هذا الربع وقارن السعر الذي حددته بالتكلفة الفعلية.
انظر إلى ساعات العمل، وجولات المراجعة، وطلبات التغيير، وأي تكاليف تم شطبها. الفجوة الأكبر هي التي ترشدك إلى المكان الذي يجب أن تبدأ فيه التغيير: نموذج التقدير، أو التحقق من السعة قبل أن تلتزم المبيعات بموعد معين، أو القاعدة المتبعة للتعامل مع الطلبات الإضافية.
لمعرفة حجم هذه الفجوة على مستوى الوكالة بأكملها، أدخل أرقامك في «حاسبة ربحية الوكالة». أدخل حجم فريقك، والسعر القابل للفوترة، ومعدل الاستخدام، والأدوات المستخدمة، وستقوم الحاسبة بتقدير مقدار الهامش الذي تخسره كل عام وأين يذهب معظمه.
الأسئلة الشائعة حول إنتاجية وكالات التسويق
كيف يمكنك تتبع ربحية الوكالة قبل انتهاء المشروع؟
لا تنتظر صدور تقرير الأرباح والخسائر النهائي. قارن الساعات المسجلة حاليًا للمشروع، وتوزيع الأدوار، وتكاليف المتعاقدين، والتغييرات المعتمدة في نطاق العمل، والإيرادات المتوقعة، مع التقدير الأصلي بينما لا يزال العمل جاريًا. الهدف هو اكتشاف أي مشروع انحرف عن الخطة بدرجة كافية بحيث يتطلب تدخلًا من أحد المسؤولين.
هل ينبغي للوكالات أن تسجل ساعات العمل إذا كانت تتقاضى أتعابًا مسبقة أو رسومًا ثابتة؟
نعم، داخليًّا. لا يجب أن يحدد تتبع الوقت المبلغ الذي يدفعه العميل. بل يوضح لك تكلفة إنجاز العمل بالنسبة للوكالة. قد يبدو أجر مسبق بقيمة 10,000 دولار مبلغًا جيدًا إلى أن تكتشف أن الحساب يستهلك باستمرار وقتًا من الاستراتيجيين أو المبدعين أو القياديين يفوق بكثير ما تم تحديد السعر لتغطيته.
هل ينبغي اعتبار رسائل البريد الإلكتروني من العملاء والاجتماعات وإدارة الحسابات أعمالًا قابلة للفوترة؟
لا يزال هذا السؤال مطروحًا بين أصحاب الوكالات، حتى بعد سنوات من العمل في هذا المجال. تعتمد الإجابة على نموذج التسعير. يمكن في نموذج «الوقت والمواد» (Time-and-materials) احتساب تكلفة الاجتماعات والمكالمات وإدارة الحسابات مباشرةً إذا سمح العقد بذلك. أما في حالة العقود المسبقة والمشاريع ذات الأتعاب الثابتة، فغالبًا ما يتم دمجها في السعر المتفق عليه. في كلتا الحالتين، يجب تتبع الوقت داخليًّا. إذا كانت هذه الأنشطة تستهلك ما بين 10 إلى 15 ساعة شهريًّا، فإنها تُعتبر جزءًا من تكلفة خدمة العميل حتى لو لم تظهر أبدًا كبنود منفصلة في الفاتورة. تحدد قابلية الفوترة ما يتم إصدار فاتورة به. ومع ذلك، لا يزال يتعين على الربحية أن تأخذ هذا العمل في الحسبان.
كم مرة يجب على الوكالة مراجعة ربحية المشاريع؟
راجع مؤشرات التسليم أسبوعيًا والنتائج المالية شهريًّا. أسبوعيًّا، ابحث عن تجاوزات التقديرات، والإضافات إلى نطاق العمل، والتغييرات في الموارد، والموافقات المتأخرة، والأعمال غير المفوترة، وذلك بينما لا يزال هناك متسع من الوقت للاستجابة. في نهاية الشهر أو عند انتهاء المشروع، قارن تلك المؤشرات مع الإيرادات وتكلفة التسليم المباشرة.
هل ينبغي قياس إنتاجية الوكالة على أساس عدد الموظفين، أم عدد العملاء، أم نوع الخدمة؟
ابدأ بمستوى العميل أو المشروع. فمن هناك يمكنك معرفة ما إذا كانت الطاقة الإنتاجية المدفوعة قد تحولت إلى عمل مربح. ثم استخدم المقياسين الآخرين كأدوات تشخيصية. فمقاييس الموظفين، مثل معدل الاستخدام، تُظهر ما إذا كنت تستخدم الطاقة الإنتاجية بشكل جيد، بينما تكشف ربحية خطوط الخدمة عما إذا كان تقديم عرض معين أصعب أو أكثر تكلفة بشكل مستمر.