

يجب أن توضح ميزانية المشروع لفريقك الأعمال التي تمت الموافقة عليها، والتكلفة المتوقعة للتسليم، وتكلفة الإنجاز في حال تم تنفيذ الخطة الحالية. ولا يمكن لمبلغ إجمالي واحد أن يجيب عن هذه الأسئلة بمفرده.
إذا كنت تعمل بنظام الأتعاب الثابتة أو الأتعاب المسبقة، فافصل المبلغ الذي تتقاضاه من العميل عن تكلفة إنجاز العمل. ثم قم بتحديث التوقعات كلما توفرت معلومات جديدة للفريق. هكذا يمكنك اكتشاف المشكلة في الوقت الذي لا تزال فيه الخيارات متاحة.
النقاط الرئيسية
النقاط الرئيسية
- قم بوضع الميزانية بناءً على الأعمال المحددة، والساعات التقديرية، ونفقات المشروع، والافتراضات المحددة.
- تتبع التكلفة الفعلية والتوقعات المتعلقة بالأعمال غير المنجزة، وليس فقط الفواتير التي تم سدادها بالفعل.
- قارن التوقعات بميزانية التكاليف المعتمدة كل أسبوع.
- تعامل مع طلب توسيع نطاق العمل باعتباره قرارًا يتعلق بالعمل والأتعاب والتوقيت، واحصل على الموافقة قبل البدء في العمل المعدل.
في هذه الصفحة: إعداد ميزانية المشروع في 7 خطوات · اكتشاف أنماط تجاوز الميزانية · مناقشة تغيير الميزانية · الأسئلة الشائعة حول ميزانية المشروع
ما هي ميزانية المشروع؟
ميزانية المشروع هي التقدير المعتمد لتكلفة إنجاز مجموعة محددة من الأعمال. وهي تسجل الأعمال المشمولة، والموارد المخصصة لها، والنفقات المتوقعة، والتوقيت، والافتراضات التي استند إليها التقدير.
افصل بين أتعاب العميل وميزانية التنفيذ كرقمين منفصلين. بالنسبة للمشروع ذي الأتعاب الثابتة، يجب أن توضح توقعاتك ما إذا كانت تكلفة التنفيذ تستهلك جزءًا من الأتعاب أكبر مما هو مخطط له. أما في حالة الأتعاب المسبقة، فتتبع تكلفة العمل المتفق عليه خلال كل فترة فوترة.
للحصول على دليل عملي بشأن الرسوم التي يتحملها العميل، اطلع على كيفية حساب رسوم إدارة المشاريع. يركز هذا المقال على ميزانية التنفيذ وكيفية التحكم فيها.
ما الذي يجب أن تتضمنه ميزانية المشروع؟
أدرج تفاصيل كافية بحيث يتمكن أي شخص لم يشارك في إعداد التقدير من فهم ما تغطيه الميزانية وكيف سيتتبعها الفريق:
- النطاق والاستثناءات: المخرجات، وجولات المراجعة، والتبعيات، والأعمال التي تقع خارج نطاق الاتفاقية.
- العمالة: الساعات المخطط لها حسب الدور أو حزمة العمل، مضروبة في معدل التكلفة الداخلية الذي تستخدمه وكالتك.
- نفقات المشروع: تكاليف العاملين المستقلين المعتمدين، والمواد، والتراخيص، والسفر، أو أي تكاليف أخرى خاصة بهذا العمل.
- الجدول الزمني: الموعد المتوقع لإنجاز العمل وتكاليفه.
- الافتراضات والمخاطر: ما لا تعرفه بعد، وما قد يؤدي إلى تغيير التقديرات.
- الاحتياطي: مخصص موثق لمواجهة حالات عدم اليقين المحددة، إن وجدت في المشروع. لا تعامل النسبة المئوية العشوائية كقاعدة عامة.
- المسؤولية والضوابط: من يقوم بتحديث التكاليف الفعلية، ومن يوافق على التغييرات، وكم مرة تتم مراجعة التوقعات.
تنص «إرشادات تقدير التكاليف» الصادرة عن هيئة البنية التحتية والمشاريع في المملكة المتحدة على أن التقدير يتطور مع تقدم المشروع، ويظل مرتبطًا بنطاق العمل والجدول الزمني، ويجب التعبير عنه في شكل نطاق يعكس المخاطر وعدم اليقين. وتستهدف هذه الإرشادات مشاريع البنية التحتية الكبرى في المملكة المتحدة، لذا فإن هذا المقال يستعير مبدأ التقدير، وليس الضوابط التفصيلية الخاصة بالقطاع العام. انظر «إرشادات تقدير التكاليف»، المنشورة في 17 مارس 2021.

كيفية إعداد ميزانية المشروع في 7 خطوات
1. تحديد النطاق المعتمد
ابدأ بالاقتراح الموقع أو بيان العمل أو أي نطاق عمل معتمد آخر. قم بإدراج كل ناتج متوقع ومعايير القبول وجولات المراجعة ومواعيد التسليم ومسؤوليات العميل. قم بتدوين الاستثناءات أيضًا. لا يُعتبر «نص الموقع الإلكتروني» ناتجًا متوقعًا يمكن إدراجه في الميزانية حتى تعرف أي الصفحات المقصودة، ومن الذي يوفر المواد المصدرية، وعدد جولات المراجعة المشمولة.
سجل الافتراضات التي تؤثر على التكلفة. ومن الأمثلة على ذلك: متى سيقدم العميل ملاحظاته، وما إذا كان هناك متعاقد مستقل متاح، أو ما إذا كان بإمكان الفريق إعادة استخدام أبحاث سابقة. قم بتصنيف أي افتراض على أنه «افتراض» حتى يتحقق منه شخص ما.
2. قسّم العمل إلى مخرجات ومهام
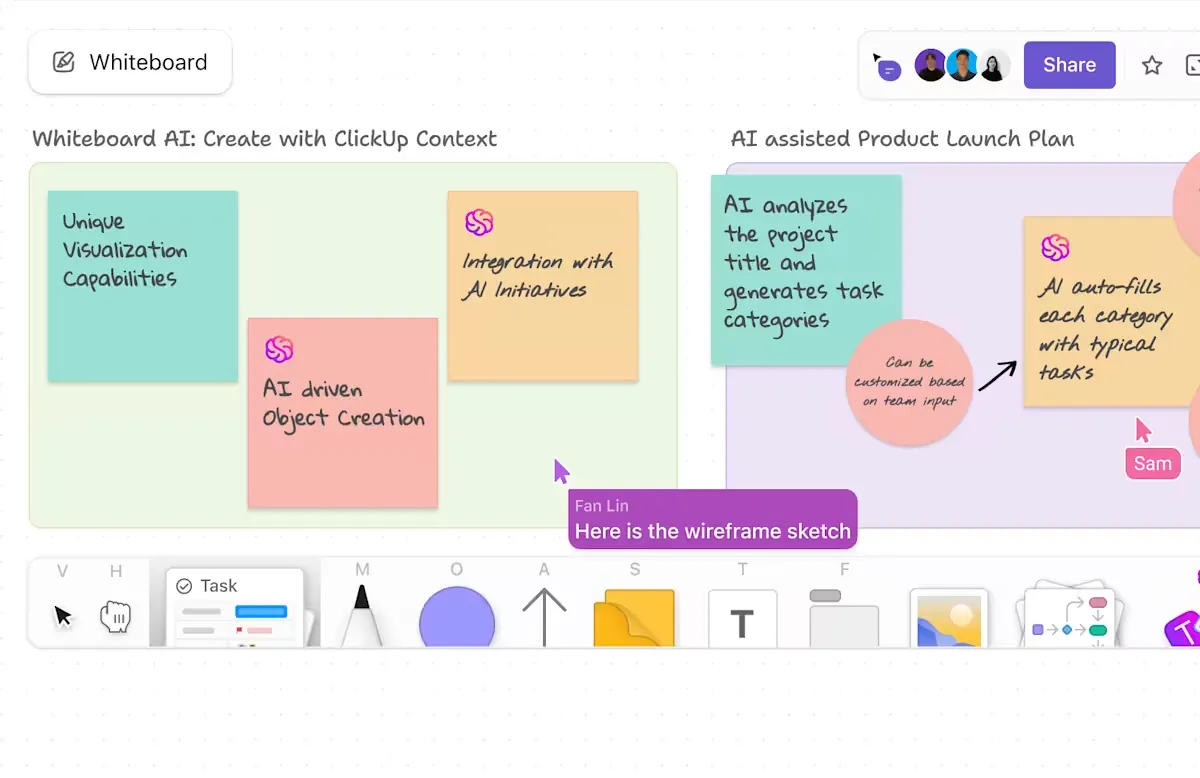
قسّم العمل إلى حزم صغيرة بما يكفي لتقدير تكلفتها. بالنسبة لكل ناتج متوقع، قم بإدراج الخطوات والأدوار اللازمة لإنجازه. اطلب من الأشخاص الذين يقومون بالعمل مراجعة هذا التفصيل. إن إجراء مراجعة سريعة الآن أرخص من اكتشاف فشل في مرحلة ضمان الجودة بعد أن يكون الفريق قد أنفق الميزانية.
يُعد «هيكل تقسيم العمل» (WBS) إحدى الطرق لتنظيم أعمال المشروع إلى مكونات أصغر. ويخصص «دليل تقدير وتقييم التكاليف» الصادر عن مكتب المساءلة الحكومية الأمريكي (GAO) فصولاً منفصلة في تقديرات البرامج الحكومية تتناول «هيكل تقسيم العمل» (الفصل 7، الصفحات 56-69) والقواعد الأساسية والافتراضات (الفصل 8، الصفحات 71-79). ويستعير هذا المقال الفكرة التنظيمية، وليس الضوابط الفيدرالية الواردة في الدليل أو «إدارة القيمة المكتسبة».

3. تقدير تكاليف العمالة ونفقات المشروع
قم بتقدير الساعات حسب الدور أو حزمة العمل، ثم اضربها في معدل التكلفة الداخلية المستخدم في التخطيط. استخدم المعدل المعتمد لدى وكالتك، وليس المعدل الذي تحاسب العميل عليه. أضف تكاليف الموردين والمصروفات الخاصة بالمشروع بشكل منفصل حتى يسهل التحقق منها لاحقًا.
تكلفة العمالة = الساعات المخطط لها × معدل التكلفة الداخلية
عندما يكون نطاق المشروع غير مؤكد بعد، اعرض نطاقًا تقديريًّا أو على الأقل اجعل الافتراضات واضحة. لا تجعل التقدير المنخفض يبدو مؤكدًا لمجرد أن العرض التقديمي يحتاج إلى رقم واحد. في مقدمته، يُعرِّف دليل مكتب المساءلة الحكومية (GAO) تقدير التكلفة بأنه مجموع عناصر التكلفة الفردية التي تم حسابها باستخدام طرق معتمدة وبيانات صحيحة، ويشير إلى أن التحديثات يجب أن تتضمن البيانات الفعلية والتغييرات التي تطرأ على البرنامج. هذه إرشادات تتعلق بتقديرات البرامج الفيدرالية؛ هنا، استخدم مبدأ التقدير القابل للتتبع دون الادعاء بأن المقالة تتبع طريقة مكتب المساءلة الحكومية بالكامل. انظر GAO-20-195G، مارس 2020، المقدمة، ص. 2.
4. خصص احتياطيًا لمواجهة حالات عدم اليقين المحددة
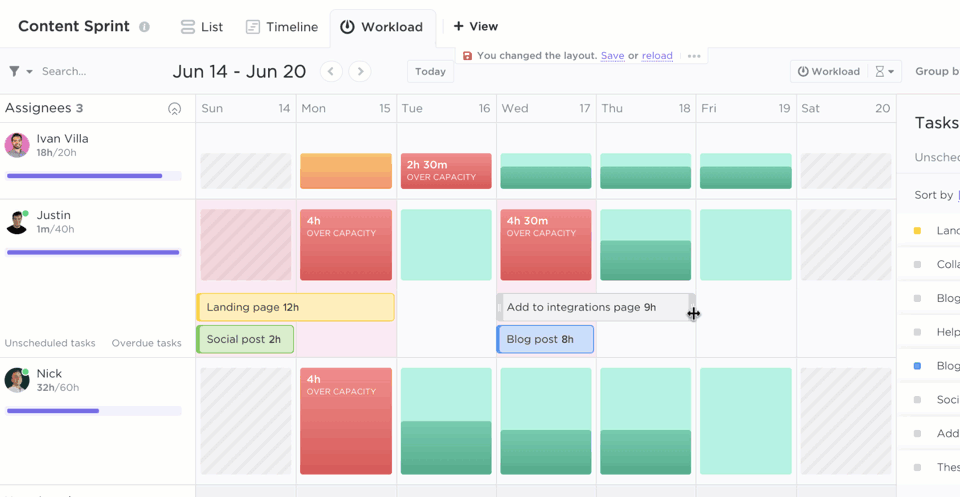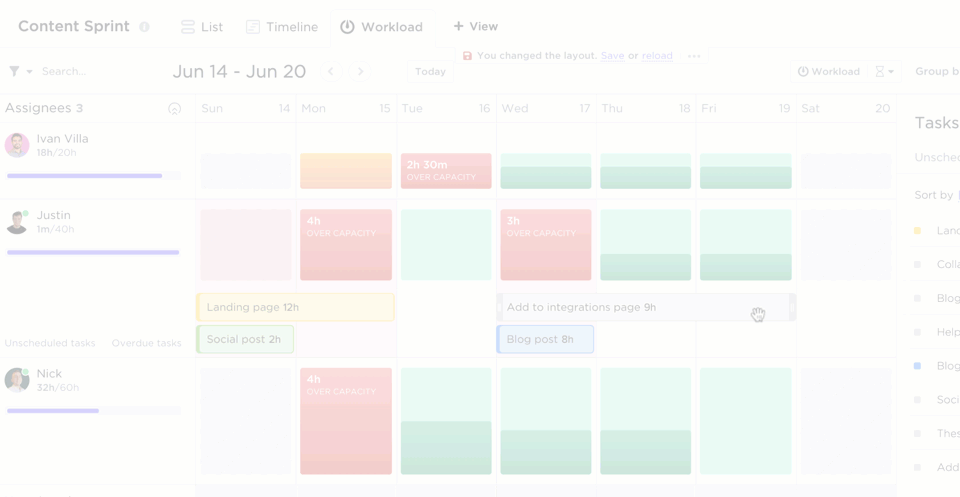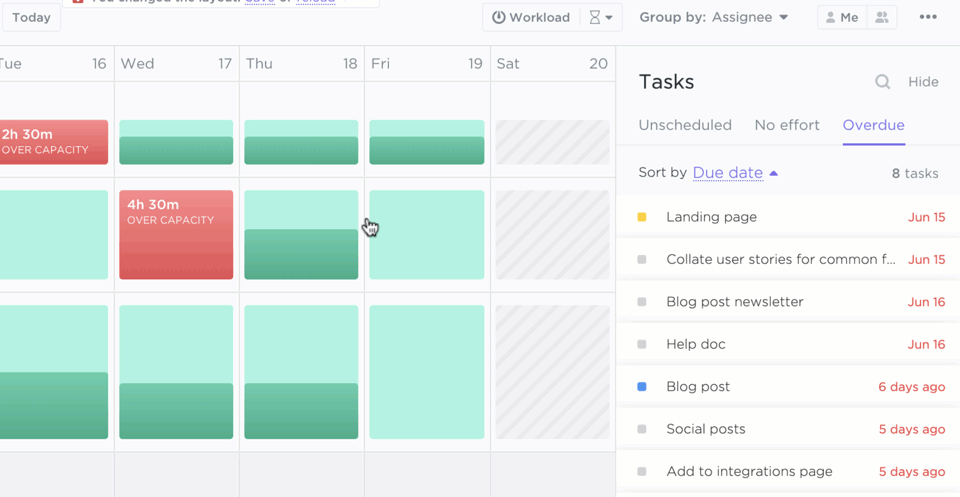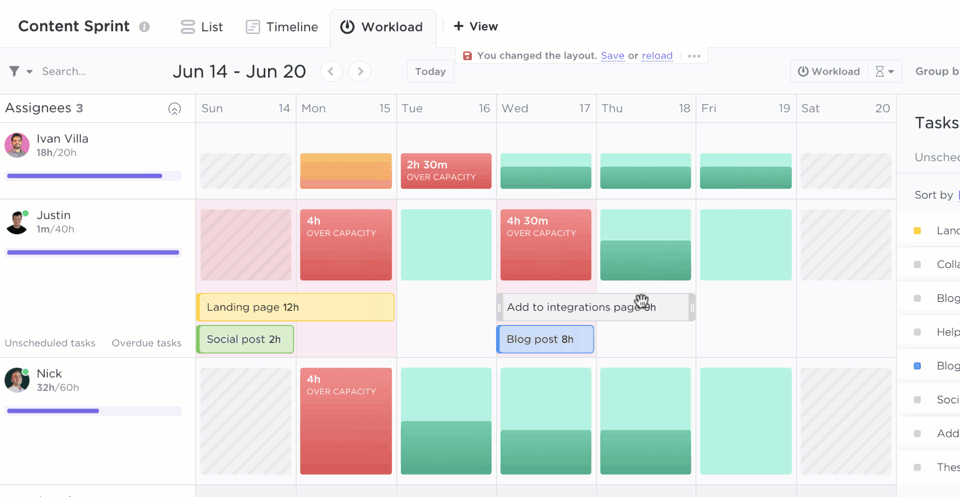
دوّن المخاطر التي قد تؤدي إلى زيادة التكلفة، مثل دورة مراجعة أخرى، أو متطلبات تكامل غير معروفة، أو عرض أسعار من مورد لم يتم تأكيده بعد. حدد ما إذا كان التقدير يحتاج إلى احتياطي ومقداره، بناءً على تلك المخاطر وسياسة وكالتك. اجعل الاحتياطي ظاهرًا كبند مستقل. لا تخفيه ضمن ساعات العمل أو تدّعي أن نسبة مئوية واحدة تناسب كل مشروع.
مثال عملي: حدد سعر العمل، ثم تحقق من التوقعات
الأرقام الواردة أدناه هي لأغراض التوضيح فقط. وهي لا تمثل أسعار الوكالة الفعلية، ولا معيارًا سوقيًا، ولا نتائج عملاء. استبدلها بمعدلات التكلفة الخاصة بك، وعروض الأسعار من الموردين، وشروط العقود.
لنفترض أن هناك مشروعًا برسوم ثابتة تبلغ 24,000 دولار. وتتمثل ساعات العمل المخطط لها في:
| إدارة المشاريع | 20 | 60 دولارًا في الساعة | 1,200 دولار |
| الاستراتيجية | 28 | 80 دولارًا في الساعة | 2,240 دولارًا |
| التصميم | 36 | 70 دولارًا في الساعة | 2,520 دولارًا |
| نسخ | 32 | 65 دولارًا في الساعة | 2,080 دولارًا |
| إنشاء | 64 | 85 دولارًا في الساعة | 5,440 دولارًا |
| ضمان الجودة | 20 | 60 دولارًا في الساعة | 1,200 دولار |
| إجمالي العمالة المخطط لها | 14,680 دولارًا |
أضف 2,200 دولار لتغطية تكاليف الموردين الخاصة بالمشروع والتكاليف الأخرى. يبلغ التقدير الأساسي 16,880 دولارًا. يحدد الفريق عوامل عدم اليقين المحددة ويخصص احتياطيًا منفصلاً بقيمة 2,000 دولار، وبذلك تصبح ميزانية التكلفة المعتمدة 18,880 دولارًا. مقارنةً بالرسوم الثابتة البالغة 24,000 دولار، يبلغ الفرق المخطط له 5,120 دولارًا قبل احتساب النفقات العامة والضرائب. هذا الفرق ليس ربحًا صافيًا.
يُعد الاحتياطي البالغ 2,000 دولار عنصرًا توضيحيًا في التخطيط لهذا المثال، وليس نسبة مئوية موصى بها.
5. ضع الميزانية ضمن الجدول الزمني واحصل على الموافقة
قم بتخصيص كل تكلفة لنتيجة محددة والفترة التي يُتوقع أن يتم فيها العمل. سجل اسم المسؤول عن كل تقدير ومن سيقوم بتحديث الأرقام الفعلية. تأكد من أن نطاق العمل والتواريخ والافتراضات وخطة التكلفة الإجمالية تتوافق مع اتفاقية العميل وعملية الموافقة في وكالتك.
بمجرد الموافقة على الخطة، احتفظ بهذه النسخة كخط أساس. إذا طرأت تغييرات على الخطة، فقم بتسجيل الطلب وتأثيره بدلاً من استبدال التقدير الأصلي دون إشعار. يساعدك خط الأساس الأصلي على معرفة ما الذي تغير ولماذا.

6. راجع التكلفة الفعلية والتوقعات كل أسبوع
بالنسبة لكل حزمة عمل، قم بتسجيل تكلفة العمالة الفعلية ونفقات المشروع حتى تاريخه. ثم قم بتقدير تكلفة العمل المتبقي. قم بتضمين تكاليف الموردين الملتزم بها مرة واحدة، وليس مرة كفاتورة ومرة أخرى كعمل مستقبلي.
«التكلفة المتكبدة» هي التكلفة الفعلية التي تم إنفاقها حتى الآن. قارن التكلفة الفعلية بالمبلغ المخطط له في هذه المرحلة من الجدول الزمني. إذا كنت تتتبع «التكلفة المتكبدة» كنسبة من إجمالي الميزانية، فاستخدم التكلفة الفعلية حتى الآن مقسومة على الميزانية المعتمدة. هذه النسبة لا تعتبر مؤشرًا على نسبة الإنجاز بحد ذاتها.
التقدير عند الانتهاء = التكلفة الفعلية حتى تاريخه + التكلفة التقديرية اللازمة لإكمال المشروع
الفرق المتوقع = التقدير عند الانتهاء – ميزانية التكلفة المعتمدة
يعني الانحراف الموجب أن التوقعات الحالية تتجاوز الميزانية المعتمدة. أما الانحراف السالب فيعني أن التوقعات أقل منها. ولا يفسر أي من هذين الرقمين السبب بمفرده، لذا يجب مراجعتهما في ضوء حالة الإنجازات والجدول الزمني.
على سبيل المثال، في الأسبوع الثالث، أنفق الفريق 9,100 دولار ويقدر أن إنجاز المشروع سيتطلب 10,400 دولار أخرى. وتبلغ التوقعات 19,500 دولار. مقارنةً بميزانية التكلفة التوضيحية البالغة 18,880 دولار، تتجاوز التوقعات الميزانية بمقدار 620 دولار. تتيح التوقعات للفريق فرصة مراجعة العمل المتبقي، وتأكيد التقدير، ومناقشة الخيارات قبل أن يصبح التجاوز نهائيًا.
تعد المراجعة الأسبوعية نقطة انطلاق مفيدة لهذا المسار العملي، وليست معيارًا عامًّا. قم بالمراجعة بشكل أكثر تكرارًا عندما تتغير التكاليف بسرعة أو عندما يحين موعد التزام كبير من أحد الموردين. قارن التكاليف الفعلية مع الإنفاق المتوقع في هذه المرحلة من الجدول الزمني. لا تفترض أن الإنفاق وتقدم العمل يسيران بنفس الوتيرة ما لم تدعم خطة المشروع هذه المقارنة.

7. اتخذ إجراءات بشأن أي انحراف قبل تغيير نطاق العمل
إذا كانت التوقعات أعلى من الميزانية المعتمدة، فتأكد من تقدير حجم العمل المتبقي وحدد السبب. استخدم النقاط التالية لتحديد ما يمكن تصحيحه في نطاق العمل الحالي. إذا أراد العميل عملًا مختلفًا، فقم بتوثيق تأثيره على التكلفة والجدول الزمني واحصل على الموافقة المطلوبة قبل تغيير الخطة.
ثلاثة أنماط للتجاوزات المالية يجب اكتشافها مبكرًا
- تتسلل الأعمال الإضافية دون اتخاذ قرار. تظهر مهمة جديدة أو جولة مراجعة جديدة في قائمة المهام، لكن النطاق والتقدير المعتمدين يظلان كما هما. قارن الطلبات الجديدة بالنطاق الموقع عليه وسجل تأثيرها على التكلفة والجدول الزمني قبل بدء العمل.
- تتلاشى الساعات قبل إنجاز الناتج المطلوب. تستهلك إحدى المهام ساعات أكثر مما كان مخططًا لها، في حين لا يزال هناك عمل مهم لم يُنجز. اطلب من صاحب المشروع تقديرًا جديدًا للوقت اللازم للإنجاز، وتحقق من وجود أي عمل إضافي أو خطوات مفقودة، ثم قم بتحديث التوقعات بدلاً من افتراض أن العمل المتبقي سيتم إنجازه دون تكلفة.
- التأخير يؤدي إلى تكاليف لاحقة. فالتأخر في الموافقات أو تعطل التبعيات يدفع العمل إلى فترة ضاغطة، ويجعل الموظفين ينتظرون، أو يؤدي إلى تغيير حجز أحد الموردين. راجع الجدول الزمني والتكاليف الملتزم بها مع الفريق. قم برفع القرار إلى المستوى الأعلى بينما لا يزال بإمكان الفريق تعديل العمل أو المواعيد.
لا تكون التوقعات مفيدة إلا عندما تكون قادرة على تغيير الخطوة التالية التي سيتخذها الفريق. قم بتسجيل السبب والمسؤول وتاريخ المراجعة التالية مع الرقم.
كيفية مناقشة تغيير الميزانية مع العميل
لا تحول الطلب غير الرسمي إلى عمل غير معتمد. أولاً، أعد صياغة التغيير المطلوب وقارنه بالنطاق المتفق عليه. ثم قم بتقدير تأثيره على التكلفة والتوقيت والنتائج المطلوبة الأخرى. قدم للعميل خيارات واضحة، مثل استبدال عنصر موجود، أو إضافة رسوم ووقت، أو تأجيل الطلب.
يمكنك أن تقول: «يشمل النطاق الحالي الصفحة المقصودة المعتمدة وجولتين من المراجعة. وإضافة صفحة ثانية يغير طبيعة العمل. يمكننا استبدال أحد المخرجات الأخرى، وتحديد سعر الصفحة الإضافية وتحديث الموعد، أو تركها لمرحلة لاحقة. أي خيار يجب أن نوثقه؟»
يجب على العميل الموافقة على التغيير المتفق عليه كتابةً قبل أن يقوم الفريق بتحديث خطته والبدء في العمل الإضافي. راجع العقد وقواعد الموافقة الخاصة بوكالتك لمعرفة الإجراءات الدقيقة. ينص «الكتاب الأزرق» الصادر عن «تنفيذ المشاريع الحكومية» على أنه يجب تقييم طلبات التغيير من حيث تأثيرها على خطوط الأساس قبل اتخاذ قرار بالموافقة عليها أو رفضها أو تأجيلها. وهذا مبدأ رقابة في القطاع العام تم تكييفه هنا ليكون بمثابة سجل تغييرات بسيط للعميل، وليس نصيحة قانونية أو بديلاً عن عقدك. انظر الفصل 22: التحكم في التغييرات، الذي نُشر في 29 يوليو 2024 وتم تعديله آخر مرة في 1 يوليو 2026.
قوالب ميزانيات المشاريع الحالية
لا تستخدم القالب إلا إذا كان هيكله يتناسب مع نطاق عملك. الخيارات المرتبطة أدناه هي نقاط انطلاق منفصلة، وليست بديلاً عن تقدير حجم العمل.


نموذج إدارة المشاريع الميزانية


نموذج طلب المشروع والموافقة عليه


للاطلاع على المزيد من التنسيقات، راجع مجموعة قوالب ميزانيات المشاريع.
الأسئلة الشائعة حول ميزانية المشروع
ما الذي يجب أن تتضمنه ميزانية المشروع؟
قم بتضمين النطاق المعتمد، وحزم العمل، والساعات المخطط لها، ومعدلات تكلفة العمالة الداخلية، والمصروفات الخاصة بالمشروع، والتوقيت، والافتراضات، والمخاطر، والاحتياطي، والتكاليف الفعلية، وتوقعات المالك. احرص أيضًا على إبقاء الاستثناءات وقواعد الموافقة مرئية.
كيف تحسب ميزانية المشروع؟
قم بتقدير تكلفة كل حزمة عمل، واضرب الساعات المخطط لها في معدل التكلفة الداخلية، وأضف تكاليف الموردين والمصروفات الخاصة بالمشروع، ثم قم بتوثيق أي احتياطي مخصص لمواجهة أوجه عدم اليقين المحددة. اجمع البنود للحصول على ميزانية التكلفة المعتمدة. واحرص على فصل أتعاب العميل عن الميزانية.
كم مرة يجب عليك مراجعة ميزانية المشروع؟
في حالة التعاقد مع وكالة، يُعد المراجعة الأسبوعية نقطة انطلاق عملية. قم بالمراجعة في وقت أبكر عندما تتغير الأعمال أو التكاليف بسرعة، أو قبل الدخول في التزام كبير. يعتمد التواتر المناسب على الجدول الزمني ونمط الإنفاق واحتياجات اتخاذ القرار.
ما مقدار المخصصات الطارئة التي يجب أن تتضمنها ميزانية المشروع؟
لا تفترض أن نسبة مئوية واحدة تناسب كل مشروع. حدد العوامل غير المؤكدة، وقرر أي منها يحتاج إلى احتياطي، ووثق كيفية تحديد المبلغ. إذا لم تتمكن من تبرير الاحتياطي، فهو مجرد تخمين.
ماذا يجب أن تفعل عندما تتجاوز التوقعات الميزانية؟
تأكد من تقدير حجم العمل المتبقي وحدد السبب؛ تذكر أن أي احتياطي معتمد مدرج بالفعل في ميزانية التكلفة المعتمدة، لذا لا يمكنه تغطية توقعات تتجاوز هذا المجموع مرة ثانية. إذا لزم تغيير النطاق أو التكلفة، ناقش الخيارات مع العميل واحصل على الموافقة المطلوبة قبل القيام بالعمل الإضافي.
ابدأ بوضع هيكل للميزانية
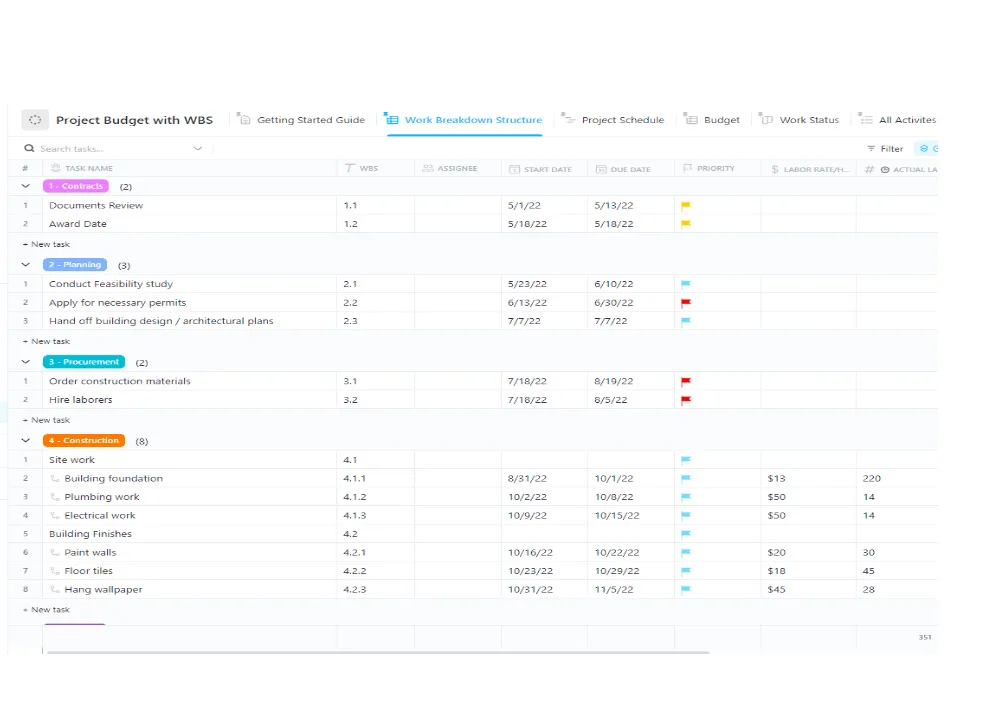
استخدم نموذج «ميزانية المشروع مع هيكل تقسيم العمل (WBS)» كنقطة انطلاق لربط الأعمال بتقديرات التكاليف. قم بتعديل الهيكل ليتناسب مع نطاق عملك وسياسة التكاليف وعملية الموافقة على التغييرات قبل استخدامه مع العميل.